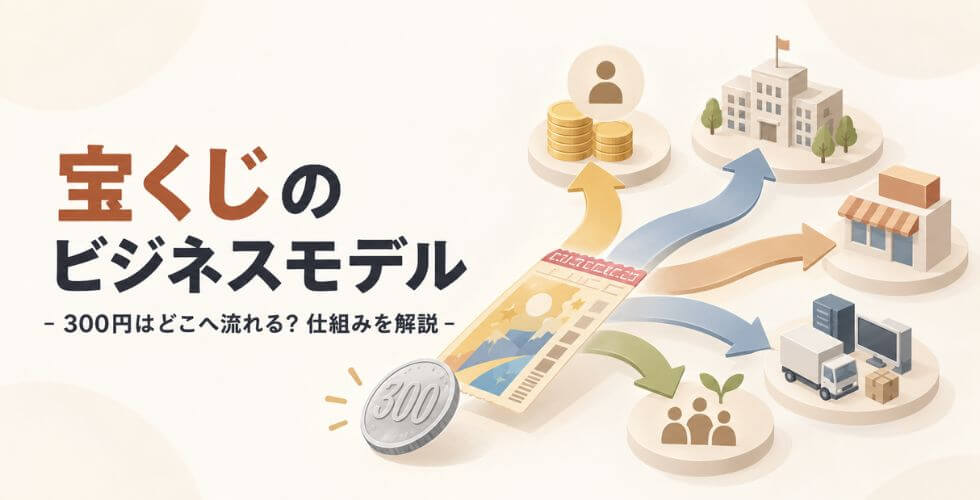
宝くじの300円は、当せん金だけに使われるわけではありません。
自治体の収益や販売・運営にかかる経費、社会貢献広報費などにも分かれて流れます。
宝くじを発売するのは地方公共団体ですが、運営実務まで自治体だけで担っているわけではありません。
みずほ銀行などの受託銀行が実務を担い、販売、広告、印刷、物流、システムといった業務には、その先の企業や団体も関わっています。
公開情報から確認しやすいのは、売上金が当せん金や自治体収益などへどう配分されたかという大きなお金の流れです。
一方、受託銀行から先の個別契約や再委託まで進むと、どの事業者にいくら支払われたのかを一続きに追えない場合があります。
関係する事業者が多いからといって、それだけで不正や不当な中抜きがあるとは判断できません。
音声でも聴けます
この記事の内容を、音声で聴きやすい形に再構成しています。 宝くじのお金の流れや競争環境、買う人の心理から、そのビジネスモデルを移動中や作業中にも聴いていただけます。
音声のみで聴く: Spotify | Apple Podcasts | Amazon Music
【1】宝くじは誰が発売し、みずほ銀行は何を担うのか
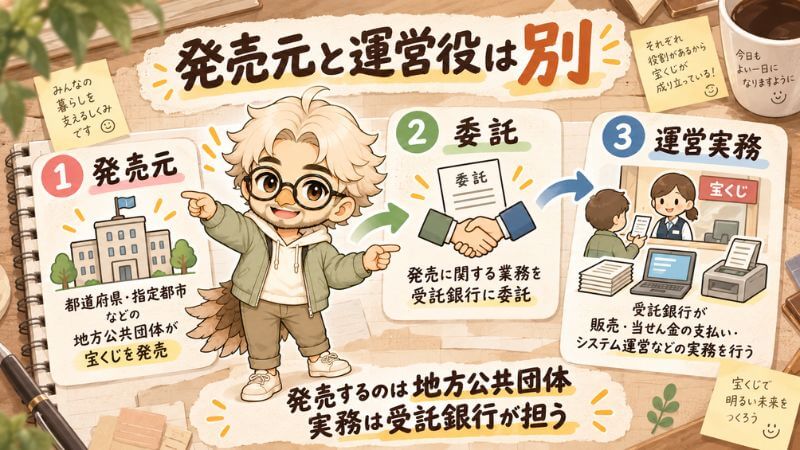
宝くじとみずほ銀行は結びつきが強いため、「みずほ銀行が宝くじを発売している」と思っていても不思議ではありません。
ただ、制度上の発売元は地方公共団体です。
みずほ銀行などの受託銀行は、自治体から委託を受けて運営実務を担っています。
宝くじを発売できるのは地方公共団体に限られる
日本では、誰でも自由に宝くじを発売できるわけではありません。
一般の富くじ発売は刑法で禁止されており、当せん金付証票法に基づき、都道府県や指定都市などが総務大臣の許可を受けて発売します。
普段の商品やサービスのように、民間企業が自由に参入できる仕組みではありません。
宝くじは、誰が発売できるのかまで法律で決められています。
宝くじは地方の公共財源を集めるために作られた
宝くじを買う側からすると、まず思い浮かぶのは「当たるかどうか」でしょう。
一方、制度として見ると、宝くじには地方財政のための資金を集める役割もあります。
売上の一部が地方公共団体の収益になるのも、この仕組みにあらかじめ含まれています。
この位置づけは、PESTLE分析のうち、政治、経済、法律の三つに絞ると捉えやすくなります。
PESTLE分析:事業や制度を取り巻く政治、経済、社会、技術、法律、環境などの外部要因から、その成り立ちを見るフレームワークです。
| 視点 | 宝くじの制度上の特徴 |
|---|---|
| Political | 地方公共団体が発売主体になる |
| Economic | 売上の一部が地方財源になる |
| Legal | 法律に基づいて発売や運営の枠組みが定められる |
購入者にとっては娯楽でも、制度の側から見ると地方財政や法律と深く結びついています。
この二つの顔を持っているのが、宝くじの少し分かりにくいところです。
宝くじの発売元と実際の運営業務は分かれている
ここで引っかかりやすいのが、「発売する主体」と「実際に運営する主体」が別になっている点です。
地方公共団体が発売元だからといって、自治体の職員が販売から当せん金の支払いまで、すべてを直接担っているわけではありません。
当せん金付証票法では、発売に関する事務を銀行などへ委託できる仕組みが設けられています。
自治体が発売し、受託銀行が実務を担う。
まずはこの二つを分けておくと、宝くじのお金の流れも追いやすくなります。
みずほ銀行は宝くじ運営の幅広い実務を担っている
みずほ銀行は、宝くじの運営実務を担う中心的な受託銀行です。
宝くじの情報を調べるとみずほ銀行の名前をよく目にするため、発売元と受け取りやすいところがあります。
ただし、制度上の発売元はあくまで地方公共団体です。
みずほ銀行は、その委託を受けて運営実務を担当しています。
「誰が発売するのか」と「誰が実際に動かすのか」は、同じではありません。
【2】宝くじの購入代金はどこへ、どう配分されるのか
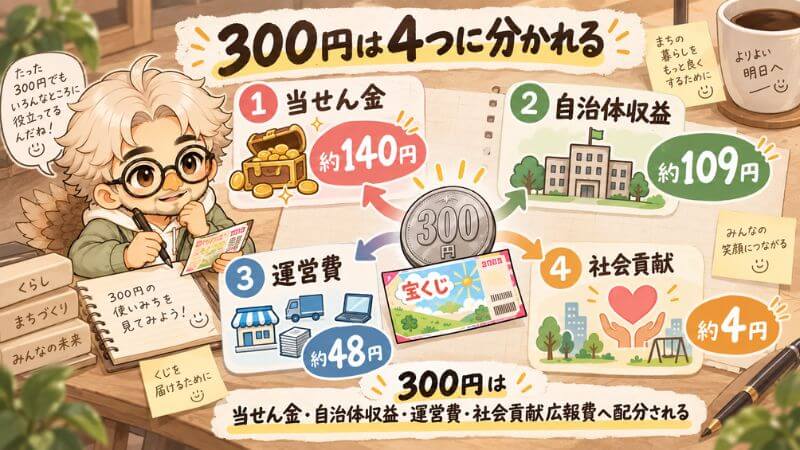
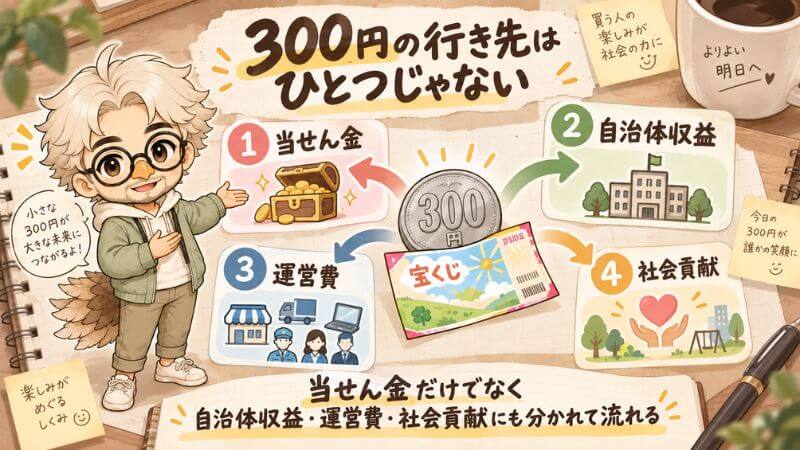
宝くじを300円で買ったとき、その300円がそのまま当せん金になるわけではありません。
当せん金のほかに、自治体の収益や販売・運営の経費、社会貢献広報費などへ分かれていきます。
まずは、購入したお金が最初にどう配分されるのかを見てみましょう。
宝くじの売上金は複数の用途に分かれて配分される
令和6年度の宝くじ販売実績7,598億円では、売上金は次のように配分されています。
| 主な配分先 | 割合 | 300円の場合 | その先の行き先 |
|---|---|---|---|
| 当せん金 | 46.5% | 約139.5円 | 当せん者への支払い |
| 自治体収益金 | 36.2% | 約108.6円 | 地方公共団体の財源 |
| 販売・運営などの経費 | 16.0% | 約48円 | 宝くじの発売・運営に必要な費用 |
| 社会貢献広報費 | 1.3% | 約3.9円 | 地域振興や社会貢献に関する事業 |
出典:宝くじ公式サイト「収益金の使い道」(令和6年度販売実績)※300円換算は各割合をもとに算出。
数字だけを見ると、当せん金以外の約半分が「運営側の取り分」に見えるかもしれません。
ただ、実際には自治体の収益や運営費など、用途の異なるお金に分かれています。
当せん金に回せる割合には法律上の上限がある
宝くじは、売上金をできるだけ多く当せん者へ返す仕組みにはなっていません。
当せん金付証票法では、当せん金品の総額を発売総額の50%以内と定めています。
つまり、当せん金以外にもお金を配分することを前提に作られた制度です。
宝くじの収益金は自治体の公共財源になる
当せん金以外の行き先として大きいのが、地方公共団体の収益です。
この収益金は、高齢化・少子化対策、防災、教育施設、公園整備など、自治体のさまざまな事業に使われます。
宝くじを買ったお金の一部は、当せん者へ戻るだけでなく、地域の公共財源として残ります。
宝くじの収益金がどの自治体に入るかにもルールがある
ここで気になるのが、「自分が買った宝くじの収益は、どの自治体に入るのか」という点です。
店頭で購入した場合は、基本的にその売り場がある地域の販売実績として扱われます。
インターネット購入でも、登録された住所などの地域情報をもとに収益金の帰属が決まります。
市町村振興宝くじのように、都道府県から関係団体を経由して市町村へ配分される仕組みもあります。
販売・広告・印刷・システムなどにも費用がかかる
売上金の16.0%を占める発売経費には、宝くじを販売し、実際に運営するための費用が含まれています。
売り場の運営だけでなく、広告、印刷、物流、システムなどにもお金がかかります。
この16.0%が、そのまま一つの企業の利益になるわけではありません。
実際には、複数の企業や団体へ分かれて支払われています。
【3】宝くじのお金は受託銀行の先で誰に流れるのか
ここまで見てきた発売経費は、受託銀行だけで使われるわけではありません。
宝くじを実際に動かすには、販売、広告、印刷、物流、システムなど、それぞれ別の仕事が必要です。
そのため、受託銀行の先にも複数の企業や団体が関わっています。
宝くじの販売・当せん金支払いを担う事業者
私たちが普段目にする宝くじ売り場も、すべてを受託銀行が直接運営しているわけではありません。
宝くじの販売や当せん金の支払いには、売り場運営会社や金融機関などが関わっています。
全国各地に販売や支払いの窓口を置くには、一つの事業者だけですべてを担うのではなく、それぞれの役割を分担する形になります。
宝くじの広告・印刷・物流を担う事業者
宝くじには、売り場以外でもさまざまな事業者が関わっています。
宝くじ券を作る印刷、商品の存在を知らせる広告、各地へ券を届ける物流などです。
印刷では偽造防止を含む技術が求められ、広告では制作や出稿、物流では全国への配送が発生します。
同じ「発売経費」の中でも、実際の仕事はかなり異なります。
宝くじのシステム運営を担う企業・関連組織
ロトやナンバーズ、インターネット販売では、紙の券だけを用意すれば運営できるわけではありません。
発券端末や販売データ、抽せん関連、インターネット販売などを支える情報システムが必要です。
こうした仕組みには、IT事業者や関連組織が関わっています。
普段は意識しにくい部分ですが、宝くじは全国規模の情報システムによっても支えられています。
宝くじの社会貢献広報を担う関連団体
宝くじの売上金の一部は、社会貢献広報や地域振興に関する事業にも使われます。
この分野には、日本宝くじ協会や市町村振興に関わる団体などが関わっています。
つまり、お金の行き先は民間企業だけではありません。
公益的な事業を担う団体にも流れています。
宝くじの運営で委託・再委託が生まれる理由
ここまで見ると、宝くじの運営に関わる事業者が多いことが分かります。
その背景には、必要な仕事の種類が多く、それぞれに専門性があるという事情があります。
販売、印刷、物流、広告、システムでは、必要な設備やノウハウが異なります。
受託銀行が引き受けた業務の一部を、それぞれの専門事業者へ任せることがあるため、お金の流れもその先で枝分かれしていきます。
※再委託:業務を受託した事業者が、その一部を別の事業者へ委ねることです。
【4】宝くじのお金は公開情報でどこまで追えるのか
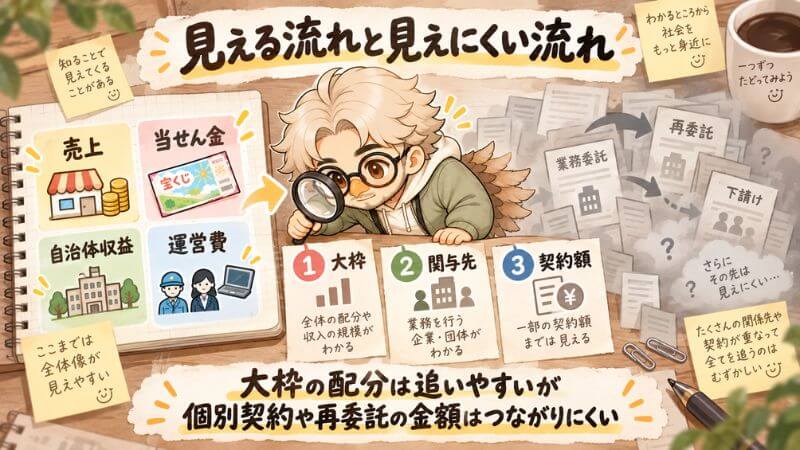
ここまでお金の流れを追ってくると、「結局、誰にいくら支払われているのかまで分かるのか」が気になるところです。
公開情報で追いやすいのは、売上金の配分という大きな流れです。
そこから個別の委託先や契約金額へ進むにつれて、情報はつながりにくくなります。
| 確認段階 | 主な情報 | 公開情報から分かる範囲 |
|---|---|---|
| 大枠 | 販売額、当せん金、自治体収益、発売経費 | 売上金が何に配分されたかを追いやすい |
| 個別 | 委託先、再委託先、業務別の契約額 | 一部は分かっても、全体を一続きに追えない場合がある |
| 妥当性 | 利益率、個別コスト、価格の適正さ | 公開情報だけでは判断しにくい |
売上金の大分類と自治体収益は公開情報で確認できる
最も追いやすいのは、「いくら売れて、何に配分されたのか」という部分です。
全国の販売実績や、当せん金、自治体収益、発売経費などは、宝くじ公式サイトや行政資料で公表されています。
自治体によっては、宝くじ収益金の金額や使い道を予算・決算資料などで公開しています。
300円のうち、まずどこへお金が分かれるのかという入口までは比較的たどりやすいといえます。
宝くじに関わる企業・団体も公開資料から確認できる場合がある
もう一段先へ進むと、宝くじに関わる企業や団体の名前が分かることもあります。
受託銀行や関連団体はもちろん、公告や事業報告、企業の公式資料などから、特定の業務への関与が分かる場合があります。
ただし、企業名が見つかっただけで、その企業との契約内容や支払額まで分かるわけではありません。
個別の委託額や再委託額は追えない場合がある
難しくなるのは、「どの会社に、何の業務で、いくら支払われたのか」まで追おうとしたときです。
印刷、広告、システムなどの費目が分かっても、個々の契約額まで同じ資料で追えるとは限りません。
再委託があれば、その先の契約も別にたどることになります。
公開資料が点々と存在していても、宝くじのお金の流れを最初から最後まで一本につなげられない場合があります。
企業の関与が分かっても契約金額まで分かるとは限らない
企業の名前が資料に出ていることと、その企業に支払われた金額が分かることは別です。
たとえば、宝くじ関連の業務に関わっている事実までは分かっても、誰と契約し、いくら受け取ったのかまでは示されていないことがあります。
企業名だけから、受取額や利益を推測することはできません。
「非公開」と「調査で確認できなかった」は分けて考える
資料を探して数字が見つからなかったとしても、それだけで「非公開」とは言えません。
そもそも資料が公開されていない場合もあれば、公開されていても今回参照した資料からは見つけられない場合もあります。
さらに、契約額が分かったとしても、その金額が高いのか安いのかを判断するには、業務内容やコスト、比較できる契約など別の材料が必要です。
「分からない」ことと「隠されている」ことは、同じではありません。
【5】宝くじ事業は多重構造になっている
宝くじに多くの企業や団体が関わっていると、「間に入る会社が多すぎるのでは」と感じるかもしれません。
ただ、事業者が多いことと、不正や不当な中抜きがあることは同じではありません。
見るべきなのは、分業に理由があるか、事業者を選び直せるか、行政が監督できるか、外部から契約内容を確かめられるかという点です。
| 評価軸 | 確認すること |
|---|---|
| 合理性 | 分業や再委託に必要な役割があるか |
| 競争性 | 事業者を選び直せる仕組みがあるか |
| 行政監督 | 発売主体が業務を確認できるか |
| 外部透明性 | 一般の人が契約や金額を検証できるか |
全国規模の運営には専門事業者へ分業する合理性がある
宝くじは、販売、印刷、物流、広告、システム、当せん金の支払いまで、性質の違う業務を全国規模で動かしています。
これらを自治体や受託銀行だけですべて担うより、専門事業者へ任せたほうが適している業務もあります。
会社の数だけを見るのではなく、それぞれが何の仕事を担っているのかを見る必要があります。
多重委託だけを理由に中抜きや不正とは判断できない
委託先の先にさらに事業者がいると、そのぶん余計な費用が増えているようにも見えます。
一方で、印刷やIT、物流などを専門事業者へ任せるために再委託が必要になる場合もあります。
問題になるのは、再委託があること自体ではありません。
業務に見合った費用なのか、不要な工程がないか、他社と比較できる仕組みがあるかが判断材料になります。
宝くじには報告・承認・監査などの行政監督がある
宝くじの運営は、民間事業者へ任せたままになる仕組みではありません。
当せん金付証票法には、発売主体による報告や検査などの監督制度があり、再委託にも一定の手続きがあります。
外から契約額を追いにくいからといって、行政の監督まで存在しないとは言えません。
競争性は選定方法や事業者の入れ替わりから確認する
同じ企業が長く関わっていると、それだけで競争が働いていないように見えることがあります。
ただ、見るべきなのは在任期間だけではなく、ほかの事業者が参入できる条件や、選定方法、交代できる余地です。
「競争が働く余地」を、参入のしやすさや事業者変更の可能性、自治体側の選定力まで含めて見るため、ここでは5Force分析を使います。
| 視点 | 宝くじで見る具体例 |
|---|---|
| 新規参入 | システム投資、専門ノウハウ、販売網などが参入障壁になっていないか |
| 既存競争 | 受託銀行やシステム事業者などの選定で競争できるか |
| 供給者 | 広告、印刷、IT、販売などの事業者を変更できるか |
| 代替 | 自治体による直接発注や業務分割が可能か |
| 買い手 | 自治体側が発注条件や選定にどこまで関われるか |
特定企業が長く担当しているという事実だけでは、競争性の有無までは判断できません。
※5Force分析:新規参入、既存競争、供給者、代替手段、買い手の5つから、事業者間で競争が働く余地を見るフレームワークです。
行政の監督と外部から見た透明性は分けて評価する
行政が帳簿や業務を確認できることと、一般の人が契約額や価格の妥当性まで確かめられることは別の話です。
前者は行政監督、後者は外部透明性に関わります。
行政内部では確認されていても、公開情報が限られていれば、第三者が同じ材料を使って検証するのは難しくなります。
【6】宝くじはなぜ低い還元率でも成立するのか
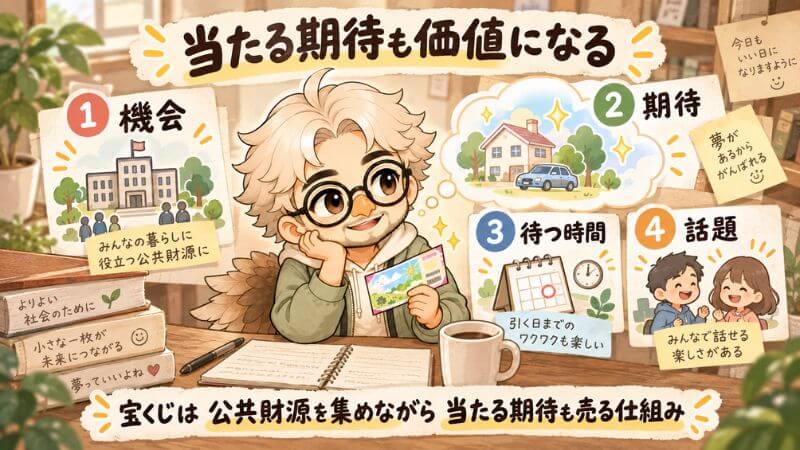
宝くじの還元率だけを見ると、「思ったより当せん金に回っていない」と感じるかもしれません。
それでも宝くじが買われ続けるのは、購入者が得るものが当せん金だけではないからです。
制度としては地方財源を生み出しながら、購入者には高額当せんの可能性を楽しむ商品として提供されています。
宝くじは公共財源の調達と娯楽性を両立した仕組み
宝くじは、売上の一部を地方公共団体の収益にしながら、購入者には高額当せんの機会を提供しています。
自治体側から見れば公共財源を集める制度であり、購入者側から見れば少額で高額当せんの可能性に参加できる娯楽です。
同じ300円でも、制度側と購入者側では意味が異なります。
当せん金の割合が50%以下になる理由は制度目的にある
2章で見たとおり、当せん金品の総額は発売総額の50%を超えられません。
残りは自治体収益や発売経費などにも配分されます。
そのため、宝くじの還元率は、購入者への払い戻しだけを目的にした商品と同じ基準では捉えにくい仕組みです。
宝くじの当せん金には所得税がかからない
宝くじの当せん金には、当せん金付証票法により所得税がかかりません。
ただし、「還元率が低い代わりに非課税になっている」という関係ではありません。
当せん金の50%上限と非課税制度は、それぞれ別に定められた仕組みです。
受け取られなかった当せん金は最終的に発売元へ戻る
当せん金には受取期限があります。
期限までに受け取られなかった当せん金は、発売元である地方公共団体へ納付されます。
当せん者の手に渡らなかったお金も、最終的には自治体側へ戻ります。
宝くじには「もしかしたら」を楽しむ商品価値がある
宝くじを買う理由は、期待できる金額だけでは説明しきれません。
「もしかしたら当たるかもしれない」と思えることや、抽せんまで当せん後のことを想像する時間にも価値があります。
こうした購入者側の価値は、お金として受け取れるものだけでなく、期待する気持ちや待つ時間、誰かと話す楽しさまで分けて見ると捉えやすくなります。
ここでは、その違いを顧客特性分析の考え方で見てみます。
| 購入者価値 | 購入者が得るもの |
|---|---|
| 機能価値 | 少額で高額当せんの可能性に参加できる |
| 感情価値 | 「もしかしたら当たるかもしれない」と期待できる |
| 時間価値 | 購入から抽せんまで、当たった未来を想像できる |
| 社会価値 | 家族や友人と「当たったらどうする」と話を共有できる |
宝くじでは、当せん金だけでなく、その可能性を楽しむ時間も購入者が受け取る価値の一部になっています。
※顧客特性分析:購入者が商品から得る価値を、機能、感情、時間、他者との関わりなどに分けて捉える考え方です。
まとめ
宝くじの300円は、当せん金だけに使われているわけではありません。
自治体の収益や発売経費、社会貢献広報費にも分かれ、その先では販売、広告、印刷、物流、システムなどを担う企業や団体へお金が流れます。
公開情報から追いやすいのは、売上金が何に配分されたのかという大きな流れです。
一方で、受託銀行の先にある個別の委託先や再委託先、契約金額まで進むと、すべてを一続きに追えるとは限りません。
だからといって、関わる事業者が多いことだけを理由に、中抜きや不正があるとは判断できません。
宝くじの仕組みを追って分かるのは、300円の行き先そのものと、公開情報だけでは見えにくくなる境界の両方です。
編集後記
宝くじを買うとき、300円の行き先まで意識する人はあまり多くないと思います。
当たるかどうかに目が向きやすい一方で、そのお金は自治体の収益や運営費に分かれ、さらに販売、広告、印刷、物流、システムなどを担う企業や団体へ流れていきます。
そこまで知ると、「関わる会社が多いなら、そのぶん余計な費用も増えているのでは」と気になるかもしれません。
ただ、実際にはそれぞれに異なる仕事があり、事業者が多いことだけでは良し悪しを判断できません。
一方で、公開情報を追っていくと、全体の配分までは見えても、個別の契約額までは分からないところもあります。
私自身、調べていて印象に残ったのは、この「見える部分」と「見えにくい部分」の差でした。
宝くじは身近な存在ですが、その300円の裏側には思っている以上に複雑なお金の流れがありました。
よくある疑問
宝くじの300円は、どこへ流れるのですか?
主に、当せん金、自治体収益、発売経費、社会貢献広報費へ分かれます。
令和6年度実績では、当せん金が46.5%、自治体収益が36.2%、発売経費などが16.0%、社会貢献広報費が1.3%です。
300円で考えると、当せん金に約139.5円、自治体収益に約108.6円が回る計算になります。
宝くじは、みずほ銀行が発売しているのですか?
いいえ。
宝くじを発売するのは地方公共団体です。
みずほ銀行などの受託銀行は、自治体から委託を受けて運営実務を担っています。
宝くじの還元率が低いのはなぜですか?
宝くじは、売上金の一部を自治体収益や運営費などにも配分する制度だからです。
当せん金品の総額についても、発売総額の50%を超えられないことが法律で定められています。
購入代金のすべてを当せん金として返す仕組みではありません。
多重委託されているなら、中抜きがあるのですか?
多重委託があるという事実だけでは、中抜きや不正があるとは判断できません。
宝くじの運営には、販売、広告、印刷、物流、システムなど性質の異なる仕事があり、専門事業者へ分けて任せる場合があります。
費用が妥当かどうかは、業務内容や競争性、行政監督なども含めて見る必要があります。
宝くじのお金は、公開情報だけですべて追えますか?
すべてを追えるわけではありません。
売上金が当せん金や自治体収益などへどう配分されたかは比較的追いやすい一方、個別の委託先や契約額まで進むと、情報がつながらない場合があります。
企業の関与が分かっても、その企業にいくら支払われたのかまで分かるとは限りません。
参照・参考サイト
e-Gov法令検索「当せん金付証票法」
https://laws.e-gov.go.jp/law/323AC0000000144
e-Gov法令検索「刑法」
https://laws.e-gov.go.jp/law/140AC0000000045
宝くじ公式サイト「収益金の使い道」
https://www.takarakuji-official.jp/about/proceeds/top.html
みずほ銀行「宝くじの仕組み」
https://www.mizuhobank.co.jp/takarakuji/guide/structure/index.html
相模原市「宝くじ収益金の使いみち」
https://www.city.sagamihara.kanagawa.jp/shisei/1026803/1003966/1015553/1028106.html
衆議院「第221回国会 総務委員会 第8号(令和8年4月16日)」
https://www.shugiin.go.jp/internet/itdb_kaigiroku.nsf/html/kaigiroku/009422120260416008.htm
コメント