日本は巨額の外貨準備を持っていると聞くと、「それだけお金があるなら、減税や国内支援に使えないの?」と思う人もいるのではないでしょうか。
しかも、為替介入では数兆円という金額が動きます。
「そのお金は税金なのか」「介入して元のレートに戻ったら無駄なのか」も気になるところです。
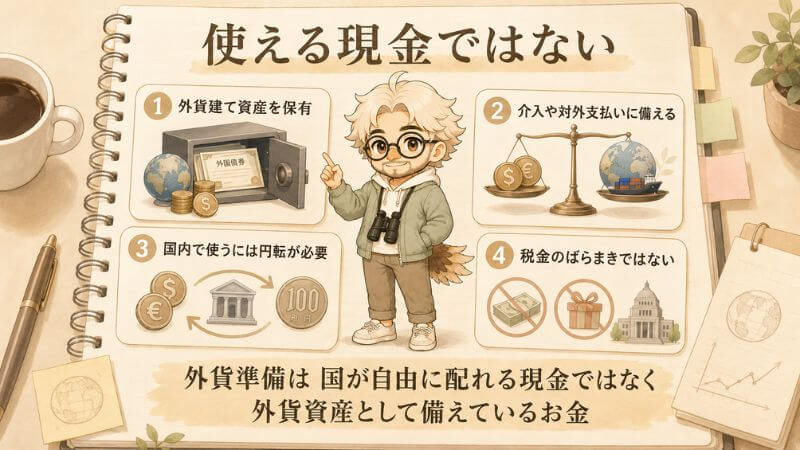
外貨準備は、自由に使える予算でも、ドルの現金をそのままためているものでもありません。
保有している資産と、その資金をどう用意しているのかを知ると、ニュースで見る「巨額の外貨準備」の意味も少し違って見えてきます。
この記事では、外貨準備の中身や外為特会の仕組みをもとに、「税金の海外ばらまきなのか」「なぜ国内にそのまま使えないのか」「為替介入では実際に何が動くのか」を順に見ていきます。
音声でも聴けます
この記事の内容を、音声で聴きやすい形に再構成しています。 外貨準備金とは何かを、税金との違い、国内支援にそのまま使えない理由、 そして為替介入での役割から、移動中や作業中にも聴いていただけます。
音声のみで聴く: Spotify | Apple Podcasts | Amazon Music
【1】外貨準備金とは?まず知りたい役割と日本の保有規模
外貨準備とは、政府や中央銀行などの通貨当局が、為替介入や海外への支払いなどに備えて保有する準備資産です。
日本の場合は政府が外貨資産を保有し、財務省が外国為替政策や外貨準備の管理を担っています。
外貨準備・外貨準備高との違いを整理
「外貨準備金」「外貨準備」「外貨準備高」はよく似ていますが、少し意味が違います。
「外貨準備金」は、一般向けの記事や検索で「外貨準備」を指して使われることが多い言葉です。
つまり、「外貨準備金」という名前の現金が別に積み上がっているわけではありません。
※外貨準備:通貨当局が政策上の目的で保有する準備資産です。
※外貨準備高:その外貨準備を、ある時点の金額で表したものです。
外貨準備を保有・管理しているのは誰か
日本の外貨準備は、日本銀行が自由に使えるお金ではありません。
政府が保有する外貨資産を財務省が管理し、日本銀行は為替介入を行う際などに実務を担います。
「日銀が持っている巨額のドル」というイメージとは、少し違います。
外貨準備は為替介入や対外支払いへの備え
外貨準備を持つのは、必要なときに外貨を使えるようにしておくためです。
たとえば急激な円安に対して円買い介入を行う場合、政府は保有するドルなどを売り、その代わりに円を買います。
海外への支払いや、国としての対外的な支払い能力を支える役割もあります。
普段の政策に自由に回す余剰資金というより、外貨が必要になるときのために持っている資産です。
日本の外貨準備は世界有数、順位は集計範囲で変わる
日本の外貨準備は、世界でも大きな規模です。
ただ、「世界第2位」「第3位」といった順位だけを見ると少し注意が必要です。
金を含めるか、外貨建て資産だけを比べるか、どの時点の残高を使うかで順位が変わるためです。
「何位か」よりも、どの条件で比べた数字なのかまで見たほうが実態をつかみやすくなります。
日本の外貨準備が巨額になった背景
これだけの外貨準備があると、「輸出で稼いだドルを政府がため込んできたのでは」と思うかもしれません。
実際には、それほど単純ではありません。
現在の規模には長年の対外取引だけでなく、過去の為替政策も関係しています。
円売り・外貨買い介入では、政府が円を売ってドルなどを買います。
そこで取得した外貨が外貨準備として残るため、こうした取引の積み重ねも日本の外貨準備を大きくしてきました。
【2】外貨準備の中身はドル現金だけではない
「外貨準備が巨額」と聞くと、大量のドル現金を政府7が持っているように感じるかもしれません。
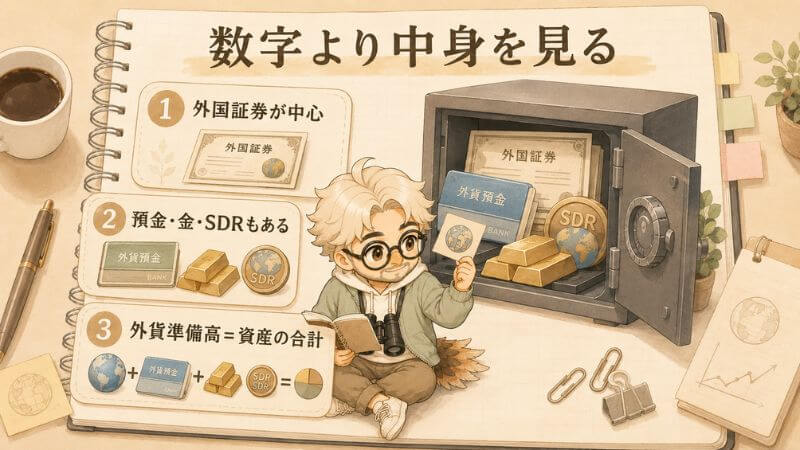
実際には、外国証券や外貨預金、金など、いくつかの資産に分けて保有されています。
外国証券・預金・金など複数の資産で構成される
日本の外貨準備を構成する主な資産は、次のとおりです。
| 主な資産 | どのようなものか | 性質 |
|---|---|---|
| 外国証券 | 外国政府の国債など | 運用しながら保有できる |
| 外貨預金 | 海外の中央銀行や金融機関などへの預金 | 比較的利用しやすい |
| 金 | 金地金として保有する資産 | 通貨とは異なる準備資産 |
| SDRなど | IMFに関係する国際準備資産 | 国際的な支払い能力を補完する |
日本では、このうち外国証券が大きな割合を占めています。
そのため、外貨準備高の数字をそのまま「すぐに使えるドル預金の残高」と受け取ると、実際の姿とはずれます。
出典:財務省「外貨準備等の状況」
米国債が選ばれる理由は安全性・流動性・市場規模
外貨準備の運用先は、利回りが高ければよいわけではありません。
必要になったときに売りやすく、大きな金額を取引しても市場への影響を抑えやすいことが求められます。
米国債などが使われやすいのは、信用力に加えて市場規模が大きく、多額の売買をしやすいためです。
日本が米国債を保有していることと、米国へ資金援助をしていることは同じではありません。
外貨準備高は現金残高ではなく資産の合計
「外貨準備高が1兆ドルある」と聞くと、1兆ドルをすぐ動かせるように見えるかもしれません。
しかし、外貨準備高は外貨預金だけの残高ではありません。
外国証券、外貨預金、金、SDRなどを合わせて、ある時点の金額として表したものです。
つまり、「外貨準備高」と「すぐ使える現金」は同じ数字ではありません。
外貨準備高は為替介入以外の要因でも増減する
外貨準備高が減ったからといって、その分だけ為替介入で外貨を売ったとは限りません。
外国証券などの売買だけでなく、資産価格や為替レートの変化、利息などでも残高は動きます。
反対に、残高が増えた場合も、同じ額の外貨を新しく買ったとは限りません。
数字が動いた理由は、実際の売買なのか、評価額が変わっただけなのかで意味が変わります。
【3】外貨準備は「税金の海外ばらまき」なのか
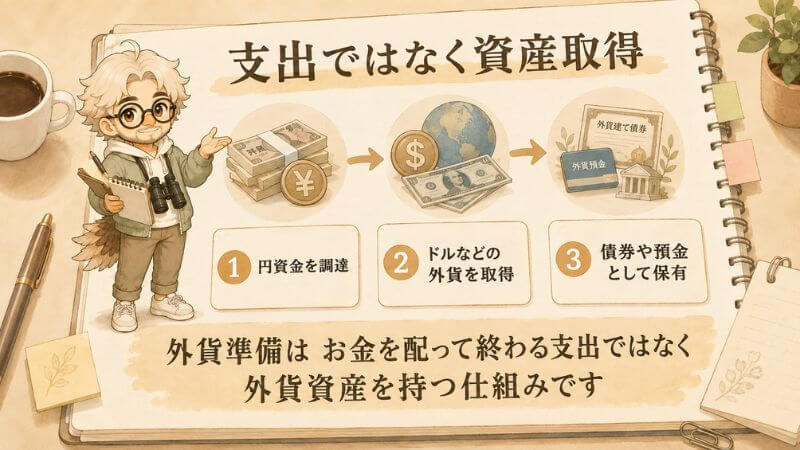
外国の国債などを巨額に持っていると聞くと、「日本の税金を海外に回しているのでは」と感じるかもしれません。
ただ、外貨準備の取得は、税金を使って給付金や公共事業を行うような財政支出とは仕組みが違います。
外貨を買うためのお金をどう用意し、その代わりに何を持っているのかまで見ると、この違いがわかります。
外貨準備の取得資金は一般的な税金支出とは仕組みが違う
一般会計では、税収などをもとに社会保障や教育、公共事業といった政策へお金を支出します。
外貨準備の場合は、お金を支払って終わりではありません。
たとえば政府が米国債を買えば、支払った資金と引き換えに米国債という金融資産を保有します。
給付金のように支出したお金がそのまま手元からなくなる取引と、金融資産を取得する取引では意味が違います。
そのため、外国資産を1兆ドル持っているからといって、1兆ドル分の税金を海外へ配ったことにはなりません。
外為特会は資金を調達して外貨資産を保有する
外貨準備の取得や管理に関わっているのが、外国為替資金特別会計(外為特会)です。
外為特会では、円などの資金を調達し、その資金でドルなどの外貨を取得します。
取得した外貨は、外国証券や外貨預金などの形で保有されます。
たとえば円売り・外貨買い介入では、用意した円を市場で売り、その代わりにドルなどを買います。
外貨準備の大きさだけを見ていると見えにくいのですが、その裏側には外貨を取得するための資金調達があります。
外国債券の購入と海外援助は同じものではない
「外国の国債を買う」という言葉から、海外へお金を渡しているように感じることもあります。
ただ、債券の購入と無償援助は別の取引です。
外国債券を購入すれば、その代わりに債券を受け取り、元本や利息を受け取る権利を持ちます。
無償援助のように、相手へ資金を提供して終わる仕組みではありません。
もちろん、どの国の資産をどれだけ保有するべきかという議論はあります。
それでも、「外国債券を持っている=その国へお金をばらまいている」とは言えません。
外貨準備は資産と資金調達をセットで見る
ここまでを見ると、外貨準備高の数字だけでは政府のお金の状態をつかめないことがわかります。
政府が持っているのは、外国証券や外貨預金などの資産です。
その一方で、それらを取得するために用意した資金もあります。
つまり、「外貨準備が巨額だから、それと同じ額の税金を海外へ使った」という見方では、資金の流れの半分しか見えていません。
【4】なぜ外貨準備を減税や国内支援にそのまま使えないのか
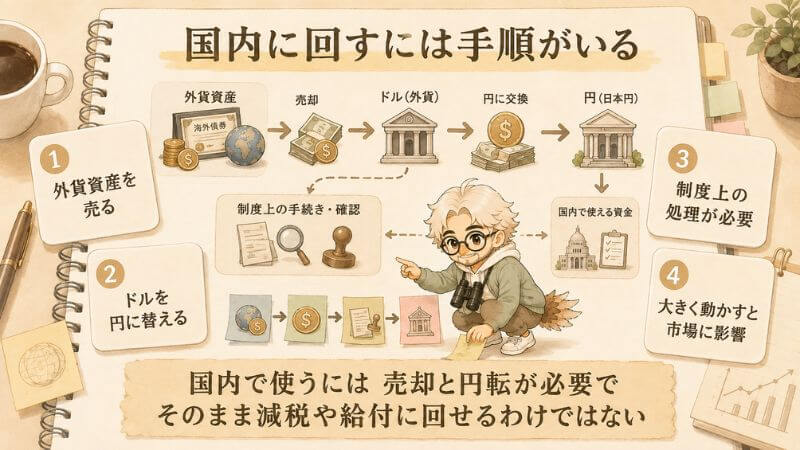
「それだけ外貨準備があるなら、減税や給付に回せないの?」という疑問も出てきます。
ただ、外貨準備は一般会計に置かれている現金ではありません。
外国証券や外貨預金などの資産なので、国内で使うには売却や円への交換が必要になります。
外貨準備と一般会計ではお金の役割が違う
一般会計は、社会保障、教育、防衛、公共事業など、国の通常の政策に使われます。
これに対して、外貨準備は外為特会で管理される外国証券や外貨預金などの資産です。
たとえば政府が米国債を持っていても、その米国債をそのまま給付金や医療費の支払いには使えません。
国が1兆円分の資産を持っていることと、今年1兆円を国内政策へ使えることは別の話です。
外貨準備には為替政策や対外支払いという目的がある
外貨準備は、使い道が決まっていない余剰資金として保有されているわけではありません。
円買い介入や海外への支払いなど、外貨が必要になったときに備える役割があります。
その一部を国内向けに取り崩せば、当然、その分だけ外貨資産は減ります。
「これだけあれば少しくらい国内に使えるのでは」と考える場合も、残高だけでなく、どの程度を準備として残すのかが問題になります。
外貨準備を国内で使うには外貨資産の処分が必要になる
外貨準備を国内で使える円資金に変えるなら、おおまかには次のような流れになります。
- 米国債などの外貨資産を売却する
- 受け取ったドルなどの外貨を円に換える
- 制度上の処理を経て、国内で使える円資金へ移す
米国債を売っただけでは、国内で使えるお金になったわけではありません。
日本国内の支出には円が必要なので、外貨を円へ換える取引も入ります。
規模が大きくなれば、外貨を売って円を買う動きそのものが為替市場へ影響する可能性もあります。
外為特会の収入は一般会計へ繰り入れられることもある
では、外貨準備に関係するお金は国内にまったく使えないのでしょうか。
そういうわけでもありません。
外国証券などから得る利子を含め、外為特会の収支から制度に基づいて一般会計へ資金が繰り入れられることがあります。
ここで違うのは、外貨準備そのものを売って使うことと、外為特会から一般会計へ資金を移すことです。
一般会計への繰入れがあっても、外貨準備高と同じ金額を自由に減税や給付へ回せるわけではありません。
「外貨準備を国内で使う」という話を見かけたときは、外貨資産そのものを取り崩す話なのか、外為特会からの繰入れを増やす話なのかで内容が変わります。
【5】為替介入では外貨準備をどう使うのか
為替介入のニュースでは、「政府が数兆円を使った」といった表現を目にすることがあります。
ただ、その金額と同じだけの税金がなくなったわけではありません。
円買い介入と円売り介入では、売るものも、外貨準備の動きも反対になります。
為替介入は財務省が判断し、日本銀行が実務を担う
日本の為替介入は、財務大臣の権限で行われます。
財務省が介入を判断し、日本銀行が財務大臣の代理人として市場での売買を行います。
そのため、日本銀行が金融政策と同じように、自らの判断で為替介入を決めているわけではありません。
政府が方針を決め、日本銀行が実際の取引を担うという役割です。
円買い介入では外貨を売って円を買う
急激な円安に対応する円買い介入では、政府が保有するドルなどの外貨を売り、円を買います。
市場で円を買う動きが増えるため、円安の勢いを抑える方向に働くことがあります。
この取引で減るのは、政府が持つ外貨資産です。
その代わりに円を受け取るので、数兆円をそのまま支出して使い切る取引とは違います。
【関連記事】日本は内需の国、円安は得ではない?
円売り介入では円を売って外貨を買う
急激な円高に対応するときは、反対の取引をします。
円資金を用意し、その円を市場で売ってドルなどの外貨を買う「円売り・外貨買い介入」です。
ここで買った外貨は外貨準備として保有されるため、円売り介入では外貨資産が増える方向に動きます。
| 円買い介入 | 円売り介入 | |
|---|---|---|
| 主な場面 | 急激な円安 | 急激な円高 |
| 売るもの | ドルなどの外貨 | 円 |
| 買うもの | 円 | ドルなどの外貨 |
| 外貨準備への影響 | 減る方向 | 増える方向 |
| 資金面 | 保有する外貨を使う | 円資金を調達する |
為替介入の金額を見る前に、円を買ったのか、円を売ったのかがわかると、資金の流れも追いやすくなります。
円買い介入の「弾切れ」は外貨預金だけでは判断できない
円買い介入では外貨を売るため、保有する外貨資産には限りがあります。
そこで気になるのが、「あとどれくらい介入できるのか」という点です。
ただ、外貨預金の残高だけを見ても、その答えは出ません。
外貨準備には、外貨預金のほかに外国証券なども含まれているためです。
かといって、外貨準備高の全額をすぐ介入に使えるわけでもありません。
資産ごとに換金のしやすさが違うので、「残高が○兆円あるから、あと○兆円介入できる」と単純には計算できません。
「数兆円の為替介入」は「数兆円の税金が消えた」ではない
円買い介入で数兆円規模の取引が行われても、その金額がそのまま財政支出や損失になるわけではありません。
政府はドルなどの外貨を売り、その代わりに円を受け取っているからです。
もちろん、何も変わらないわけではありません。
外貨を売れば外貨準備は減りますし、取得したときと売ったときの為替レートによって損益も変わります。
「5兆円の介入」と聞いたとき、その5兆円が消えたと考えるのではなく、外貨を売って円に交換した取引だと捉えるほうが実際の動きに近くなります。
【6】為替介入は元のレートに戻ったら意味がないのか
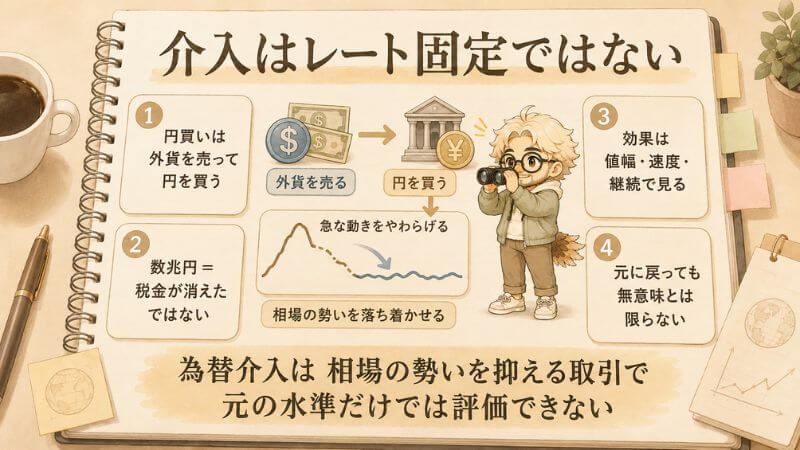
為替介入のあとに円高へ動いても、しばらくすると元の水準まで円安が進むことがあります。
そうなると、「結局戻ったなら、介入した意味はなかったのでは」と感じるかもしれません。
ただ、為替介入は特定のレートをずっと維持するためだけに行われるものではありません。
急激な値動きをいったん抑えることも、介入の目的の一つです。
為替介入は特定の為替レートを維持するだけの政策ではない
たとえば円買い介入のあと、一度円高へ動き、その後また介入前の水準へ戻ることがあります。
最終的なレートだけを見れば、「元に戻った」と見えるでしょう。
それでも、介入によって急激な円安が止まったり、市場参加者が追加介入を警戒して取引を変えたりすることがあります。
同じレートに戻ったとしても、そこへ至るまでの相場の動きまで同じとは限りません。
為替介入の効果は値幅と変動の速さ・継続性を分けて見る
介入の影響を見るときは、主に次の3つがあります。
値幅:介入後に為替レートがどの程度動いたか。
速度:それまでの急激な値動きが鈍くなったか。
継続性:介入による変化がどの程度続いたか。
介入直後に大きく円高へ動いても、すぐに戻れば影響は短かったと見られます。
反対に、値幅は小さくても、それまで続いていた急激な円安が落ち着けば、値動きの速さには変化が出ています。
為替介入には限界があり、万能な円安対策ではない
一方で、為替介入だけで円安の原因そのものをなくせるわけではありません。
為替相場は、日本と海外の金利差や金融政策、景気や物価の見通し、投資家のお金の流れなどにも左右されます。
こうした円安要因が残っていれば、介入でいったん円高へ動いても、その後また円安へ向かうことはあります。
介入には相場の勢いを変える力があっても、為替を動かすすべての条件を書き換えられるわけではありません。
【関連記事】なぜ日本でインフレ(物価高)が起きているのか?
為替介入の成否は「元に戻ったか」だけでは決められない
介入直後に大きく円高へ動いたからといって、それだけで成功とは言えません。
逆に、あとから元の水準へ戻っても、途中で急激な円安を抑えた可能性は残ります。
数時間後を見るのか、数日後を見るのか、もっと長い期間で見るのかでも評価は変わります。
「元に戻ったから失敗」と一つの数字だけで決めるより、介入によって相場の動きがどう変わったのかを見るほうが実態に近いでしょう。
【関連記事】日米共同介入で円安はどうなる?
まとめ
外貨準備は、国が自由に使える現金ではありません。
外国証券や外貨預金、金などの資産として保有され、為替介入や海外への支払いに備える役割があります。
そのため、「外貨準備が1兆ドルあるなら、そのまま減税や給付に使える」という話にはなりません。
外貨準備の取得も、一般会計から同額の税金を支出する仕組みとは異なります。
為替介入も同じです。
円買い介入ではドルなどの外貨を売って円を受け取るため、「5兆円の介入=5兆円の税金が消えた」とは言えません。
介入後に元の為替レートへ戻った場合も、それだけで失敗と決まるわけではありません。
急激な値動きを抑えたのか、その影響がどれくらい続いたのかでも評価は変わります。
外貨準備のニュースでは、金額の大きさだけが目につきがちです。
けれど、「その数字は現金なのか」「何を売買したのか」「その代わりに何を受け取ったのか」まで見ると、ニュースの意味はかなり変わってきます。
編集後記
この記事を書こうと思ったきっかけは、外貨準備や為替介入の話になると、「そんなにお金があるなら国内に使えばいい」「結局は税金の無駄遣いだ」という声をよく見かけることでした。
正直、そこにはずっと違和感がありました。
そもそも外貨準備の多くはドルなどの外貨建て資産です。
国内で減税や給付に使うなら、米国債などを売り、受け取ったドルを日本円に換える必要があります。
しかも、それを巨額の規模でやれば、ドルを売って円を買う取引が一気に増えます。
起こりうるのは円安ではなく、むしろ急激な円高です。
規模によっては為替市場そのものを大きく動かしかねません。
もちろん、外貨準備をどれくらい持つべきか、為替介入にどこまで意味があるのかは議論があっていいと思います。
ただ、そのまま国内で使えるお金ではないものを見て、「国内に回さないのだから無駄遣い」と言ってしまうのは、やっぱり少し違うんじゃないか。
賛成か反対かを決める前に、まず実際にはどういうお金なのかを知っておきたい。
この記事は、そんなモヤモヤから書き始めました。
よくある疑問
Q. 外貨準備金は国民の税金でつくられているのですか?
一般会計から税金を出して、そのまま外貨を買っているわけではありません。
外貨準備の取得や管理に関わる外為特会では、円資金などを調達し、その資金でドルなどの外貨を取得します。
そのため、外貨準備高と同じ金額の税金が海外へ使われた、と考えるのは実際の仕組みとは異なります。
Q. 日本の外貨準備を減税や給付に使うことはできないのですか?
外貨準備高と同じ金額を、そのまま減税や給付に回すことはできません。
外貨準備の多くは、外国証券や外貨預金などの外貨建て資産です。
国内で使うなら、こうした資産を売却し、受け取ったドルなどを円に換える必要があります。
大規模に行えば、ドル売り・円買いが増えるため、為替市場を大きく動かす可能性もあります。
Q. 外貨準備金はすべてドルの現金で持っているのですか?
いいえ。
外貨準備には、外国証券、外貨預金、金、SDRなどが含まれています。
日本では外国証券の割合が大きいため、「外貨準備高が1兆ドルある=1兆ドルの現金をすぐ使える」という意味ではありません。
Q. 外貨準備で米国債を買うのは、アメリカへの援助ではないのですか?
米国債の購入と無償援助は別のものです。
米国債を買えば、その代わりに債券という金融資産を持ち、元本や利息を受け取る権利も得ます。
どの国の資産をどれくらい持つべきかという議論はありますが、米国債を保有していることだけで「アメリカにお金をばらまいている」とは言えません。
Q. 数兆円の為替介入をすると、同じ額の税金がなくなるのですか?
同じ額の税金が消えるわけではありません。
円買い介入では、政府が持っているドルなどの外貨を売り、その代わりに円を受け取ります。
たとえば5兆円規模の介入があったとしても、「5兆円を支出して使い切った」という取引ではありません。
ただし、外貨準備は減り、売買した為替レートによって損益も変わります。
Q. 円買い介入は、外貨預金を使い切ったらできなくなるのですか?
外貨預金の残高だけでは判断できません。
外貨準備には、外貨預金だけでなく外国証券なども含まれているためです。
ただ、外貨準備高の全額をすぐ介入に使えるわけでもありません。
資産によって換金のしやすさが違うので、残高だけから「あと何兆円介入できる」と単純には計算できません。
Q. 為替介入のあとに元のレートへ戻ったら、介入は無意味だったのでしょうか?
元のレートへ戻ったことだけでは、無意味だったとは言えません。
為替介入には、円を特定の水準に固定するだけでなく、急激な値動きを抑える役割もあります。
介入後にどれくらい動いたのか、円安の勢いが鈍ったのか、その影響がどれくらい続いたのかによって評価は変わります。
参照・参考サイト
財務省・外貨準備等の状況(令和8年7月末現在)
https://www.mof.go.jp/policy/international_policy/reference/official_reserve_assets/data/0807.html
財務省・外貨準備等の状況
https://www.mof.go.jp/policy/international_policy/reference/official_reserve_assets/index.htm
財務省・外国為替資金特別会計
https://www.mof.go.jp/policy/international_policy/gaitame_kawase/foreign_exchange_fund_special_account/index.html
財務省・外国為替資金特別会計の外貨建資産の内訳及び運用収入の内訳等
https://www.mof.go.jp/policy/international_policy/reference/gaitametokkai/index.html
日本銀行・為替介入(外国為替市場介入)とは何ですか? 誰が為替介入の実施を決定し、誰が為替介入を行うのですか?
https://www.boj.or.jp/about/education/oshiete/intl/g19.htm
財務省・外国為替平衡操作の実施状況
https://www.mof.go.jp/policy/international_policy/reference/feio/index.html
コメント