「脱炭素と言いながら、結局は欧州に都合のよいルールへ変えているだけじゃないの?」。
EVを重視する自動車規制、中国製EVへの追加関税、CBAMを並べると、そんな疑問が浮かんできます。
とくに、日本勢が強みを持つHVは2035年規制で残りにくい一方、中国勢がEV市場で存在感を強めると、EUは通商政策や域内生産の支援にも動きました。
ルールが変われば、当然、企業同士の競争条件も変わります。
ただ、EUの脱炭素政策は、欧州企業に有利なものばかりではありません。
欧州の産業自身に重い負担を求める政策もありますし、気候変動対策として説明できる制度もあります。
そう考えると、「環境を口実に欧州産業を守っているだけ」と言い切るのも、少し違う気がします。
では、実際はどうなのでしょうか。
EUが掲げてきた目的と、実際に作られたルール、その結果として変わった競争条件を順に追います。
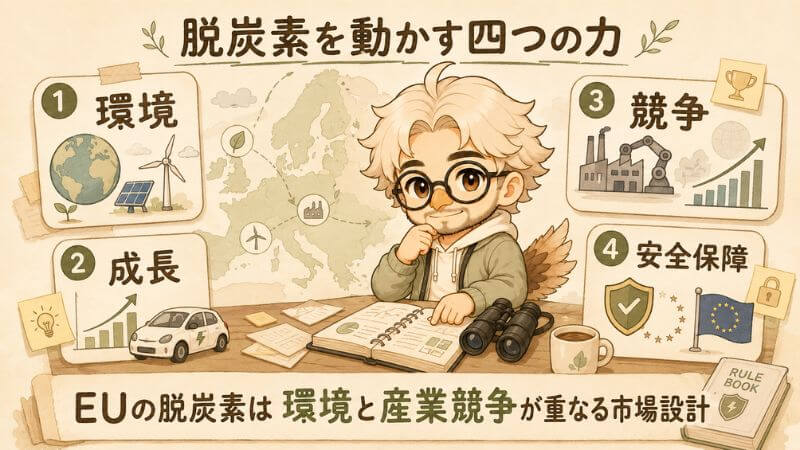
欧州の脱炭素を「次世代産業の主導権を握るための市場設計」と見ると、EV規制、中国EV関税、CBAMまでどこまで説明できるのか。
そこを確かめてみます。
音声でも聴けます
この記事の内容を、音声で聴きやすい形に再構成しています。 EUがなぜ脱炭素のルールを変え続けているのかを、 環境政策だけでなく、産業競争力や欧州企業を優先する戦略との関係から、移動中や作業中にも聴いていただけます。
音声のみで聴く: Spotify | Apple Podcasts | Amazon Music
【1】欧州はなぜ脱炭素を強く進めてきたのか
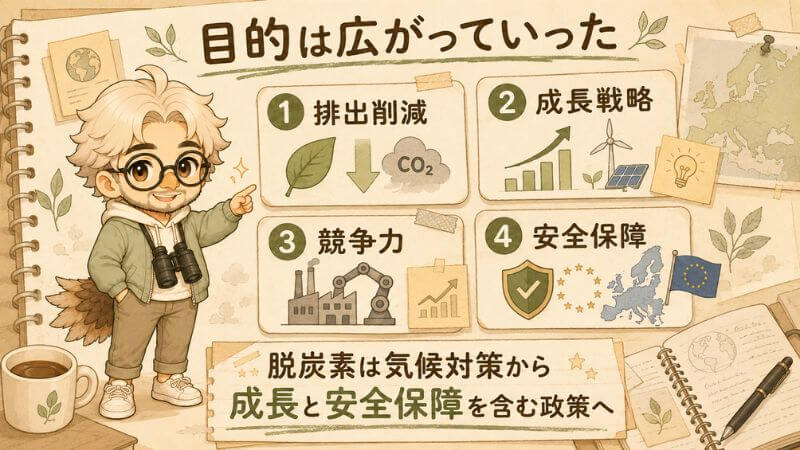
欧州の脱炭素政策は、もともと温室効果ガスを減らすためのものでした。
ただ、その後は経済成長や産業競争力、エネルギー安全保障まで政策の目的が広がっています。
EUの脱炭素政策は温室効果ガス削減から始まった
∂EUが長く掲げてきた基本目標は、温室効果ガスの削減です。
EUでは1990年から2023年にかけて、温室効果ガスのネット排出量が36%減る一方、GDPは約70%成長しました。
経済活動を続けながら排出を減らす。
その両立を目指して、EUは脱炭素政策を進めてきました。
欧州グリーンディールは脱炭素を成長戦略に変えた
その後、脱炭素は排出削減だけの政策ではなくなります。
発電や交通、住宅、製造業を変えていくには、大きな投資が必要です。
EUはその投資を、新しい産業や雇用、競争力につなげようとしました。
欧州グリーンディールでは、温室効果ガスの削減とあわせて、資源効率の高い競争力ある経済への転換が掲げられています。
脱炭素を進めること自体が、EUの成長戦略の一部になったのです。
EUはグリーン技術を産業競争力にも結びつけた
EUはグリーン技術を、将来の産業競争力とも結びつけてきました。
脱炭素で新しい市場が生まれれば、その市場で使われる技術や製品を誰が供給するのかも競争になります。
EUはその後、ネットゼロ産業の製造能力や競争力を高める方針も打ち出しました。
つまり、脱炭素市場を広げるだけでなく、その市場で欧州企業がどれだけ存在感を持てるかも政策の対象になっていったのです。
ロシア産エネルギー離れで安全保障の意味も強まった
2022年のロシアによるウクライナ侵攻以降、脱炭素にはエネルギー安全保障の意味も強く加わりました。
EUはREPowerEUを通じて、ロシア産化石燃料への依存を減らす方針を進めています。
その柱は、省エネ、エネルギー供給先の多様化、再生可能エネルギーを含むクリーンエネルギーの拡大です。
脱炭素は、排出を減らす政策として始まりました。
そこへ成長、産業競争、安全保障という目的が重なっていったのです。
【2】自動車では脱炭素が産業競争の前提をどう変えたのか
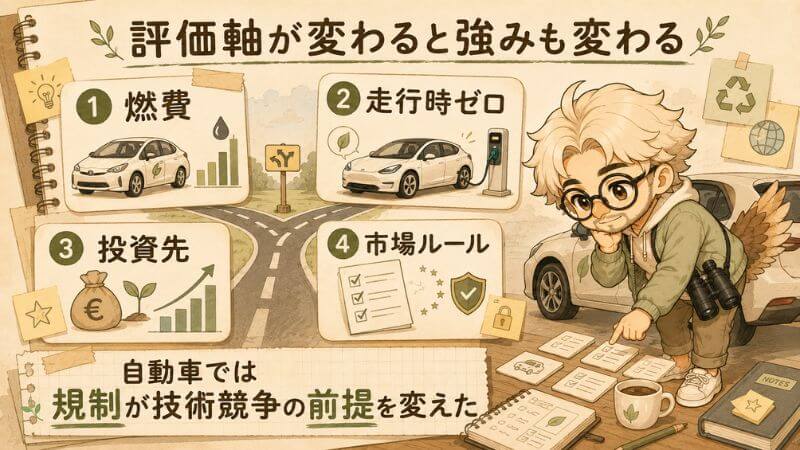
自動車では、脱炭素によって「どれだけ燃費を良くするか」だけでなく、「これから何の技術に投資するか」まで変わっていきました。
その変化は、各国メーカーの競争にもそのまま影響します。
EUは日本勢のHV先行を競争上の課題と見ていた
欧州委員会系サイトに掲載された過去の自動車産業の競争力調査には、日本企業がプリウスなどのハイブリッド車を早くから開発し、その技術的な知見を蓄積してきたことが記されています。
この資料では、欧州の自動車産業を考えるうえで、日本を含むアジア勢との技術競争も取り上げられていました。
ただし、これだけで「日本勢のHVを排除するためにEVへ移行した」とまでは言えません。
日本メーカーがHVで先行していたことと、その後のEV重視の政策目的は別に考える必要があります。
EUはグリーン車市場を産業競争の機会と見ていた
EUは、低排出車やゼロエミッション車(走行時にCO2を排出しない車)の普及を、欧州企業の競争力とも結びつけてきました。
欧州委員会は、自動車のCO2規制によってゼロエミッション技術への投資や技術革新を促し、欧州の自動車産業の技術的な競争力を高めることも狙いとして挙げています。
つまり、自動車の脱炭素は排出を減らすだけの政策ではありません。
これから広がる市場で、欧州企業がどれだけ競争力を持てるかという問題も含まれていました。
EU自動車政策はゼロエミッション重視へ変わった
その後、EUの自動車政策は、燃費改善や低排出を進める段階から、走行時にCO2を排出しない車を重視する方向へ強まりました。
自動車CO2規制も段階的に厳しくなり、メーカーには新車全体の平均CO2排出量を大きく減らすことが求められるようになります。
ここで変わったのは、規制の厳しさだけではありません。
燃費を高める技術よりも、走行時のCO2排出そのものをなくす技術が有利になる方向へ、競争の条件も変わっていきました。
市場を政策で変えると既存の技術優位はどうなるのか
規制の基準が変われば、それまで強みだった技術や投資の価値も変わります。
メーカーは新しい基準に合わせて、研究開発や生産設備、供給網を組み替える必要があります。
自動車の脱炭素では、環境規制が技術競争の条件そのものにも影響しました。
どの車が優れているかだけでなく、どの技術に投資しやすいか、どの技術が将来の市場で有利になるかにも政策が関わるようになったのです。
【3】EU自動車CO2規制はHV・EVの競争条件をどう変えたか
EUの2035年規制では、燃費を少しずつ良くするだけでは足りません。
新車の走行時CO2をゼロに近づける方向へ基準が変わったことで、HVを含む内燃機関車とBEVでは、規制上の扱いに大きな差がつきます。
現行の2035年基準ではガソリン車やHVは厳しい
現行法では、2035年から新車全体の平均CO2排出量を0g/kmにすることが求められています。
この基準は個々の車種を直接禁止するものではありませんが、走行時にCO2を排出する車を販売すると、メーカー全体で0g/kmを達成するのが難しくなります。
| 車種 | 走行時CO2 | 現行の2035年基準との関係 |
|---|---|---|
| ガソリン車 | あり | メーカー平均0g/kmの達成に不利 |
| HV | あり | メーカー平均0g/kmの達成に不利 |
| PHEV | あり | メーカー平均0g/kmの達成に不利 |
| BEV | なし | 走行時0g/km |
技術中立:特定の技術そのものを指定せず、設定した基準を満たす方法を問わない考え方です。
現行法は特定の動力方式を名指しして禁止していません。
ただ、平均0g/kmという基準では、走行時にCO2を排出するガソリン車やHVを新車市場に残すことは難しくなります。
走行時ゼロは内燃機関・HVの技術優位をどう変えるのか
HVは、エンジンとモーターを組み合わせて燃料消費を減らすことで強みを発揮します。
燃費が評価される市場なら、エンジン制御やハイブリッド技術の蓄積は大きな競争力になります。
ところが、メーカーの新車平均CO2排出量を0g/kmにする現行の2035年基準では、ガソリンを使うHVはその達成に不利になります。
HVそのものの性能が落ちたわけではありません。
評価される条件が変わったことで、これまでの技術的な強みを生かしにくくなったのです。
HVを残さない理由は気候目標からも検証する
ただ、HVが不利になったという結果だけで、「日本勢を排除するための規制だった」とは言えません。
現行法の2035年目標を新車平均CO2排出量0g/kmとすれば、走行時にCO2を排出するHVが不利になるのは制度上の結果です。
2035年規制には気候政策としての説明が成り立つ一方、結果としてHVの競争条件が変わったことも事実です。
この二つは同じ話ではありません。
競争力への懸念で自動車政策も現実路線へ再調整されているのか
自動車分野のルールは、いったん決めたまま動かないわけではありません。
EUは2025年、2025〜2027年のCO2排出目標について、各年ではなく3年間の平均で達成状況を判断できるよう制度を改めました。
さらに欧州委員会は2025年12月、2035年の削減目標を100%から90%へ変更する改正案も提出しています。
2026年9月時点では、この改正案はまだ審議中です。
【4】中国EVの台頭でEUは通商ルールも変え始めた
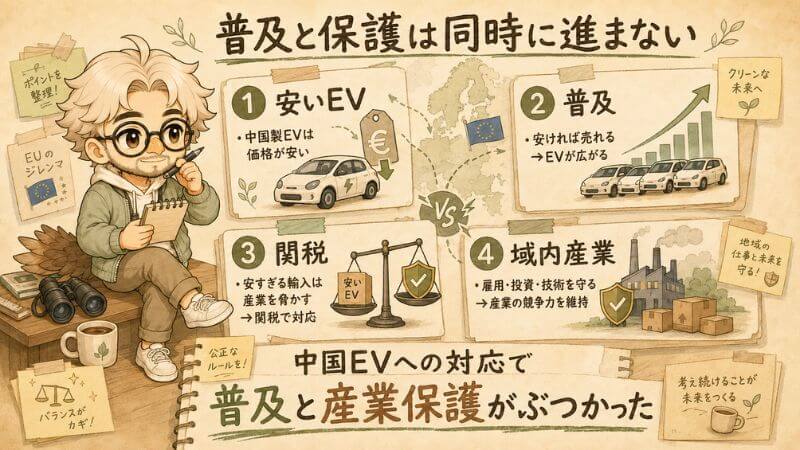
EUが脱炭素市場を広げるなかで、中国企業の存在感も強まりました。
EVを普及させるだけでなく、その市場を誰が支えるのかという問題が表に出てきます。
脱炭素市場の拡大で中国への供給網依存も強まった
EVや再生可能エネルギーを広げるには、電池や太陽光パネル、原材料を大量に確保しなければなりません。
こうした分野では中国企業の生産力や価格競争力が強く、欧州は中国からの供給に頼るようになりました。
化石燃料への依存を減らしても、脱炭素に必要な部材や製品を特定の国に頼れば、別のリスクが生まれます。
EUにとっては、脱炭素製品を増やすことだけでなく、「どこから調達するのか」も無視できなくなりました。
中国EVの台頭を受けEUは追加関税に踏み切った
EV市場では、中国製BEVの欧州市場への流入が拡大しました。
EUは2023年に中国製BEVへの反補助金調査を始め、2024年にはメーカーごとに追加関税を導入しました。
自らEV市場の拡大を進めてきたEUが、その市場に入ってくる中国製EVには通商措置を取ったわけです。
中国EV関税の公式理由は不公正な補助金への対抗
EUが追加関税の理由として挙げたのは、中国政府の補助金です。
補助金によって中国製BEVが不当に有利になり、EU域内の自動車産業に損害を与えるおそれがあると判断しました。
そのため、制度上は中国企業そのものを締め出す措置ではなく、補助金によってゆがんだ競争条件を是正する政策とされています。
中国製EVが欧州で存在感を強めたことと、EUが追加関税を導入した公式な理由は同じではありません。
EV普及と欧州産業保護はどこで衝突するのか
ここでEUは、簡単には両立しない二つの目標を抱えます。
安い中国製EVが増えれば、消費者はEVを選びやすくなり、普及には追い風になります。
ただ、その結果として欧州メーカーが市場を失えば、域内の雇用や生産拠点、技術開発にも影響が及びます。
反対に、関税で中国製EVの価格競争力を抑えれば、欧州メーカーを支えられる一方、EVの価格や普及には逆風になりかねません。
EUが広げてきたEV市場で中国勢が強くなると、今度は通商政策を使って競争条件を調整しました。
脱炭素市場を広げることと、その市場で欧州の産業を維持することが、ここで一つの政策課題として重なっています。
【5】競争力低下を受けEUは脱炭素ルールをどう組み直したのか
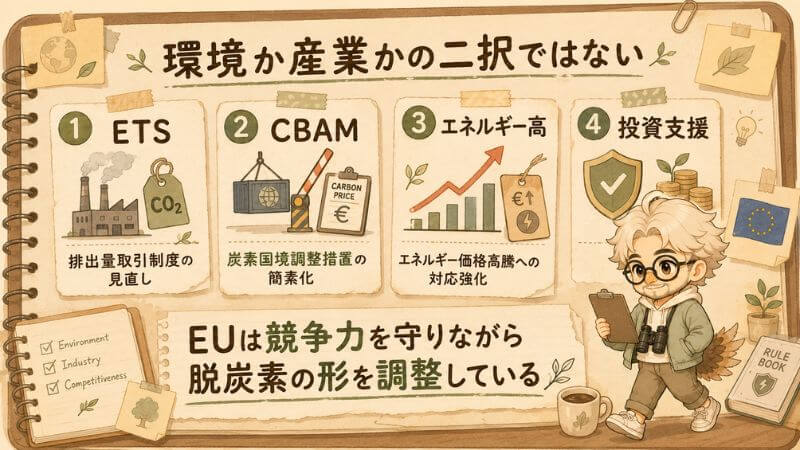
脱炭素を進める一方で、EUではエネルギー価格や規制負担への不満も強まりました。
そこで最近は、排出削減の目標を残しながら、企業の負担を軽くし、域内への投資を支える方向へ政策を調整しています。
EU ETSとCBAMは域内外の炭素コストを調整してきた
EU企業だけが排出削減のコストを負えば、生産が規制の緩い地域へ移るおそれがあります。
EUは、対象部門に排出上限を設けて排出枠を取引するEU ETSと、対象となる輸入品にも炭素コストを反映するCBAMを組み合わせてきました。
EU ETS:発電や産業、航空、海運などの対象部門に排出上限を設け、企業が排出枠を取引する制度です。
CBAM:EUへ輸入される一部の製品にも、その製造時の炭素排出に応じた負担を求める仕組みです。
EUは2025年にCBAMを簡素化し、年間50トン未満の対象品を輸入する事業者などを義務の対象外としました。
これにより約90%の輸入者を免除しながら、対象となる排出量の99%超を制度内に残す設計となっています。
高いエネルギー価格が欧州産業の競争力を圧迫した
政策を見直す背景には、欧州企業が抱えるエネルギーコストの高さがあります。
ドラギ報告では、欧州のガス価格は米国の4〜5倍、電力価格は2〜3倍に達すると指摘されました。
DIHKの2026年調査では、大規模な産業企業の約60%が、国内での活動縮小や国外への投資・生産移転を検討、実施中または実施済みと回答しています。
高いエネルギーコストは、その背景にある主要な問題として引き続き挙げられています。
産業界とドラギ報告は競争力を政策の中心課題に押し上げた
こうした状況から、EUでは「脱炭素を続けられるか」だけでなく、「産業を残したまま続けられるか」が問われるようになりました。
企業に規制対応を求めるだけでは、投資や生産がEU外へ流れる可能性があります。
そのため、排出削減とあわせて、エネルギー価格や投資環境、域内生産も政策の対象になっていきます。
クリーン産業ディールは域内生産と技術中立を重視した
2025年のクリーン産業ディールでは、脱炭素と産業競争力を同時に支える方針が打ち出されました。
EUはクリーン技術を普及させるだけでなく、その技術や製品を域内で生産できる体制も重視しています。
公共調達についても、持続可能性や供給網の強さ、欧州域内での生産を評価に反映する制度改正が提案されています。
エネルギーについても、再生可能エネルギーだけに絞らず、原子力を含む低炭素技術を組み合わせる姿勢が示されています。
2026年EU ETS見直し案は規制緩和と域内投資支援を同時に進める
2026年7月のEU ETS見直し案でも、企業の負担を抑える措置と、域内投資への支援が並んでいます。
2031〜2035年の排出枠の年間削減率は3.7%とする案が示されました。
現行法では2024〜2027年が4.3%、2028年以降が4.4%とされているため、2031年以降の削減ペースを緩める提案です。
CBAM対象産業への無償排出枠も、現行法より緩やかに減らし、2038年に終了する方向です。
2025年のクリーン産業ディールで打ち出された1,000億ユーロ規模の産業脱炭素化銀行についても、2026年のEU ETS見直し案で財源となる仕組みが盛り込まれています。
【6】欧州の脱炭素は環境政策だけで説明できるのか
ここまで見てきた政策には、排出を減らす目的がある一方で、企業の競争条件を変える働きもありました。
では、「欧州が次世代産業の主導権を握るためにルールを作ってきた」という見方は、どこまで成り立つのでしょうか。
EUの公式目的と実際の競争上の効果を分けて考える
2035年の自動車CO2規制には排出削減、CBAMには炭素リーケージの防止という公式な目的があります。
その一方で、現行の自動車規制はHVなど走行時にCO2を排出する車に厳しい条件となり、CBAMでは域外企業にも炭素コストへの対応が求められます。
政策の目的と、実際に起きた競争条件の変化は同じではありません。
「欧州主導権」という仮説はどこまで説明できるのか
産業競争という視点から見ると、自動車規制、中国EVへの追加関税、CBAM、域内生産への支援には共通する部分があります。
EUは市場のルールを作るだけでなく、域内の生産や競争力も重視してきました。
ただ、それだけですべてを説明するのは難しいです。
| 政策 | EUの公式目的 | 競争条件への影響 | 別の説明・反証 |
|---|---|---|---|
| 2035年規制 | 排出削減 | 現行法ではHVなどに厳しい条件となる | 気候目標からも説明できる |
| CBAM | 炭素リーケージ防止 | 域外品にも炭素コストを求める | 制度の簡素化も実施されている |
| 域内生産政策 | 供給網の強靱化 | EU域内生産を後押しする | 安全保障上の理由もある |
欧州委員会・加盟国・産業界の利害は一致しない
そもそも「EU」を一つの意思として扱うことにも無理があります。
欧州委員会、加盟国、産業界では利害が異なり、自動車規制やエネルギー政策をめぐって何度も調整が続いてきました。
一つの規制だけを見て、EU全体に共通する意図があったと断定することはできません。
欧州産業に不利でも環境目標を優先した政策も確認する
脱炭素政策が、欧州企業にとって有利なものばかりだったわけでもありません。
投資負担や高いエネルギーコストが問題になっても、EUは排出削減目標そのものを簡単には取り下げてきませんでした。
欧州企業自身も負担してきたという事実は、「産業保護だけが目的だった」という説明とは合いません。
環境・安全保障・産業競争の重なりとして判断する
ここまでの流れを見ると、EUは脱炭素市場を広げるだけでなく、その市場で欧州の産業が競争力を持てるよう政策を重ねてきたことがわかります。
自動車では市場のルールを変え、中国製EVが伸びると通商政策で競争条件を調整し、近年は域内生産や投資への支援も強めています。
この流れだけを見れば、「次世代産業の主導権を握るための市場設計」という見方には一定の説得力があります。
ただ、2035年規制には排出削減、CBAMには炭素リーケージ防止、エネルギー政策には安全保障という別の理由もあります。
欧州企業自身が大きな負担を負ってきたことも無視できません。
そのため、欧州の脱炭素を「欧州企業を勝たせるための政策」と言い切るのは難しいでしょう。
むしろ、環境政策として始まった脱炭素に、産業競争や安全保障の目的が重なり、その比重が状況に応じて変わってきた。
そう捉えると、ここまで見てきた政策の動きはつながります。
まとめ
EUの脱炭素は、環境政策だけでも、産業保護だけでも説明しきれません。
排出を減らすためのルールが、結果として企業の競争条件を変え、その後は域内生産や投資を支える政策まで重なってきました。
そう考えると、欧州の脱炭素は「環境のためか、産業のためか」という二択ではなく、その両方がせめぎ合いながら形を変えてきた政策なのでしょう。
そして、その変化を追っていくと、脱炭素という言葉の奥に、欧州がこれからどんな産業を残したいのかも、少しずつ見えてきます。
編集後記
今回あらためて引っかかったのは、「環境のためか、産業を守るためか」という二択では、欧州の動きがどうもうまく説明できないことでした。
調べていくと、排出削減を本気で進めてきたことは確かです。
その一方で、新しく生まれる市場を誰が担うのか、欧州に生産や投資を残せるのかという視点も、かなり早い段階から入り込んでいました。
しかも、そのバランスはずっと同じではありません。
中国製EVが伸びれば通商政策が動き、エネルギー価格が産業を圧迫すれば規制の見直しや投資支援が強まる。
理念だけで一直線に進んできた政策ではないことがわかります。
個人的には、こうした動きの背景には「次の産業で主導権を失いたくない」という欧州の意識があるのではないかと思っています。
もちろん、それだけですべての政策を説明できるわけではありません。
それでも、ルールの変更や域内生産への支援を追っていると、排出を減らすことと、次の市場で欧州がどこに立つのかは、かなり近いところで結びついているように見えます。
脱炭素の先にあるのは、排出量の数字だけではありません。
どんな産業を残し、どこで作り、誰が次の市場を担うのか。
私はそのあたりに、欧州の脱炭素政策を読み解く面白さがあると感じました。
よくある疑問
Q. 欧州はなぜ脱炭素を強く進めてきたのですか?
EUの脱炭素政策は、温室効果ガスの削減を出発点としています。
その後、経済成長、産業競争力、エネルギー安全保障、域内生産まで政策の対象が広がってきました。
Q. EUがEVを推進したのは、日本のHVを排除するためですか?
日本のHVを排除することが目的だったとは確認できません。
EU側が日本メーカーのHV先行を競争上の課題として見ていた資料はありますが、2035年規制には走行時CO2を削減するという気候政策上の目的もあります。
日本勢が不利になった結果と、政策を作った目的は分けて考える必要があります。
Q. EUの2035年規制ではハイブリッド車も販売できなくなるのですか?
現行の基準では、通常のHVやPHEVは2035年の新車CO2排出100%削減を満たしにくい位置づけです。
燃費が良くても走行時にCO2を排出するため、走行時排出のないBEVとは規制上の扱いが異なります。
Q. 脱炭素を進めたいEUが、なぜ中国製EVに追加関税をかけるのですか?
EUはEVの普及だけでなく、公正な競争や域内産業の維持も政策課題としているためです。
追加関税の公式な理由は、中国政府の補助金によって競争条件がゆがみ、EU域内産業に損害を与えるおそれがあるというものです。
Q. 欧州の脱炭素は、結局は欧州産業を守るための政策なのでしょうか?
産業保護だけで説明することはできません。
EUの政策には域内企業の競争条件を支える効果がある一方、欧州企業自身にコストや投資負担を求める制度もあります。
EUが掲げる公式目的、競争条件への影響、欧州産業自身の負担を分けて見る必要があります。
参照・参考サイト
European Environment Agency・Total net greenhouse gas emission trends and projections in Europe
https://www.eea.europa.eu/en/analysis/indicators/total-greenhouse-gas-emission-trends
駐日欧州連合代表部・欧州グリーンディール
https://www.eeas.europa.eu/delegations/japan/%E6%AC%A7%E5%B7%9E%E3%82%B0%E3%83%AA%E3%83%BC%E3%83%B3%E3%83%87%E3%82%A3%E3%83%BC%E3%83%AB_ja
駐日欧州連合代表部・EU、新車の二酸化炭素排出目標を強化
https://www.eeas.europa.eu/delegations/japan/eu%E3%80%81%E6%96%B0%E8%BB%8A%E3%81%AE%E4%BA%8C%E9%85%B8%E5%8C%96%E7%82%AD%E7%B4%A0%E6%8E%92%E5%87%BA%E7%9B%AE%E6%A8%99%E3%82%92%E5%BC%B7%E5%8C%96_ja
駐日欧州連合代表部・EUの炭素国境調整メカニズム、暫定適用開始
https://www.eeas.europa.eu/delegations/japan/eu%E3%81%AE%E7%82%AD%E7%B4%A0%E5%9B%BD%E5%A2%83%E8%AA%BF%E6%95%B4%E3%83%A1%E3%82%AB%E3%83%8B%E3%82%BA%E3%83%A0%E3%80%81%E6%9A%AB%E5%AE%9A%E9%81%A9%E7%94%A8%E9%96%8B%E5%A7%8B_ja
欧州連合中国代表部・EU imposes duties on unfairly subsidised electric vehicles from China while discussions on price undertakings continue
https://www.eeas.europa.eu/delegations/china/eu-imposes-duties-unfairly-subsidised-electric-vehicles-china-while-discussions-price-undertakings_en
EUR-Lex・Proposal for a Directive amending Directive 2003/87/EC and Decision (EU) 2015/1814 as regards driving competitiveness and cost-effective decarbonisation
https://eur-lex.europa.eu/legal-content/EN/ALL/?uri=COM%3A2026%3A616%3AFIN
コメント