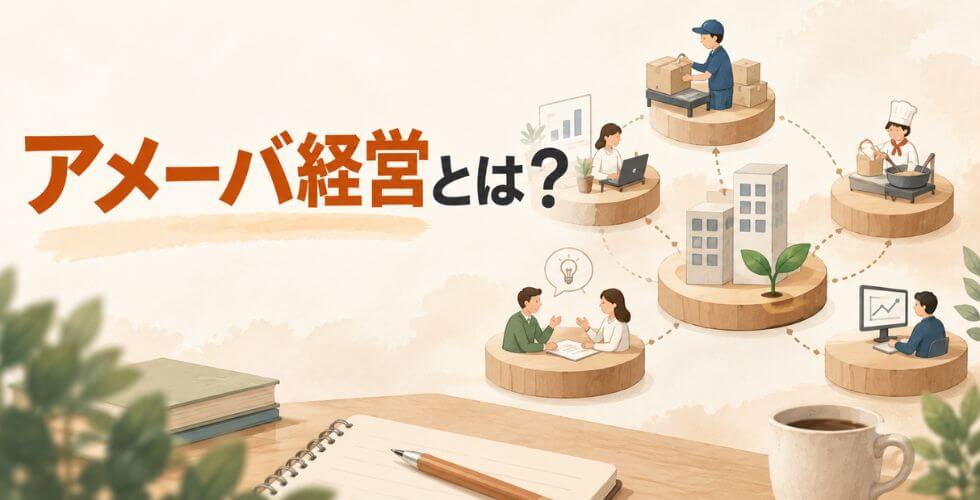
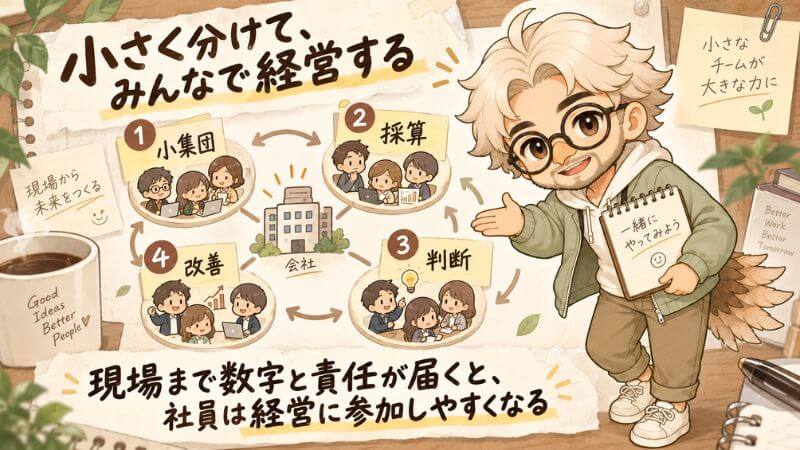
アメーバ経営とは、会社を小さな組織に分け、各組織を独立採算で運営しながら、社員を経営に参加させる経営手法です。
京セラやJALで知られていますが、「組織を細かく分けて利益を管理する仕組み」と捉えるだけでは、少しわかりにくいかもしれません。
特徴は、現場に近い単位で採算を見えるようにし、社員が自分の仕事と経営数字を結びつけて考えられることです。
その一方で、採算を重視するほど、短期志向や部分最適、部門間の利害対立が生じることもあります。
この記事では、基本的な仕組みから、なぜ社員の経営参加につながるのか、JALでの運用、メリット・デメリット、自社へ導入するときの考え方まで順に解説します。
音声でも聴けます
この記事の内容を、音声で聴きやすい形に再構成しています。 アメーバ経営の仕組みや、会社を小さな組織に分けることで何が変わるのかを、移動中や作業中にも聴いていただけます。
音声のみで聴く: Spotify | Apple Podcasts | Amazon Music
【1】アメーバ経営とは?小集団独立採算で社員が経営に参加する仕組み
アメーバ経営は、「会社を小さく分けて、それぞれで利益を管理する仕組み」と説明されることがあります。
ただ、それだけでは、なぜ社員の経営参加につながるのかが見えにくいかもしれません。
現場に近い小集団まで採算と責任を下ろし、自分たちの仕事を経営数字と結びつけて考えられるようにする。
そこまで含めて見ると、アメーバ経営の仕組みがつかみやすくなります。
稲盛和夫が目指した全員参加経営と経営者人材の育成
稲盛和夫氏がアメーバ経営を考えた背景には、会社の成長によって、経営者一人では組織全体を細かく見られなくなったことがありました。
そこで組織を小集団に分け、それぞれにリーダーを置き、経営の一部を任せる仕組みが生まれました。
狙いは、小さな組織の経営を経験する人材を育てることと、社員一人ひとりが経営目標の達成に関わる「全員参加経営」を実現することです。
組織を小さく分けるのは、目的ではなく、そのための手段です。
小集団ごとに独立採算で経営するのが基本
アメーバ経営では、現場に近い小集団を一つの採算単位として扱います。
各アメーバが、自組織の売上や経費、目標と実績を把握しながら運営します。
どこまでを一つのアメーバとするかは、製品、工程、業務内容などに応じて決めます。
事業環境や組織の状況が変われば、その分け方を見直すこともあります。
※独立採算: 組織ごとに売上や経費などを把握し、自らの採算に責任を持つ考え方です。
時間当たり採算は「(売上-経費)÷総労働時間」で見る
各アメーバの採算を見る指標として使われるのが、時間当たり採算です。
基本的な考え方は、次の式で表せます。
時間当たり付加価値
={生産高(売上高)-諸経費(人件費を除く)}÷総労働時間
総労働時間には、定時間と残業時間が含まれます。
この指標では、売上を増やすだけでなく、経費を減らすことや、同じ成果をより短い時間で生み出すことも数字に反映されます。
単純な売上規模ではなく、投入した時間に対してどれだけ付加価値を生み出したかを見える化する仕組みです。
社内売買と値決めでアメーバ間の取引を採算に反映する
工程ごとにアメーバを分けると、あるアメーバが生み出した成果を、別のアメーバへ引き渡すことがあります。
そのため、アメーバ経営では組織間の仕事を社内売買として扱い、取引価格を設定します。
その価格を使って、どのアメーバでどれだけの価値やコストが生じたのかを、それぞれの採算に反映します。
一方で、社内価格の決め方によって各アメーバの採算も変わります。
値決めには、組織間で納得できる基準が必要です。
アメーバ経営は事業部制・カンパニー制と何が違うのか
事業部制やカンパニー制も、組織ごとに責任や採算を持たせる仕組みです。
違いが出やすいのは、その責任をどこまで現場へ下ろすかです。
| 比較項目 | アメーバ経営 | 事業部制 | カンパニー制 |
|---|---|---|---|
| 組織単位の粒度 | 現場に近い小集団 | 事業単位 | 独立性の高い事業単位 |
| 採算管理 | 小集団まで行う | 事業部単位 | カンパニー単位 |
| 社員の関与 | 現場社員まで広げる | 主に管理層 | 主に経営層・事業責任者 |
| 主な目的 | 全員参加経営・人材育成 | 責任の明確化 | 権限委譲・自律経営 |
アメーバ経営では、採算責任をより現場に近い小集団まで下ろし、経営に関わる社員の範囲を広げます。
「細かい事業部制」というより、現場まで経営単位を下ろす仕組みと捉えると違いが分かりやすくなります。
【2】アメーバ経営で社員に経営者意識が生まれる理由
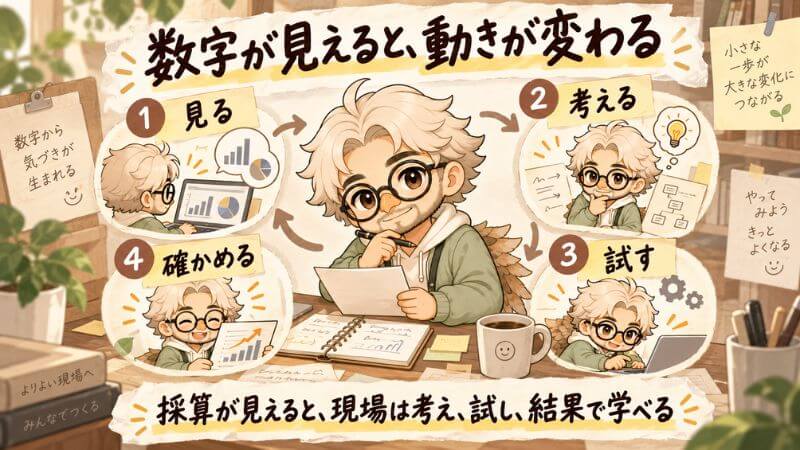
アメーバ経営で社員の経営参加が進みやすいのは、自分たちで仕事のやり方を変え、その結果を数字で確かめられるからです。
ここでは、「作業時間を短くする」という一つの例で考えると分かりやすくなります。
採算が見えると自分の行動と経営数字がつながる
大きな組織では、作業時間を短くしても、それが会社全体の利益にどう影響したのかは見えにくいことがあります。
全社の売上や利益だけを見ていては、一つの現場で行った改善の効果が埋もれてしまうからです。
アメーバ経営では、小集団ごとに売上や経費、労働時間を把握します。
そのため、同じ成果をより短い時間で出せるようになれば、時間当たり採算の変化として確認できます。
自分たちが変えた仕事のやり方と、経営数字がここでつながります。
責任と裁量があるから目標達成の方法を自分で考える
ただし、「作業時間を短くしたい」と分かっても、方法を自分たちで変えられなければ改善は進みません。
一定の裁量があれば、作業の順番を変えるなど、現場で実行できる方法を考えることになります。
どこを変えれば時間を減らせるのかを考え、実際に試す。
目標だけでなく、その達成方法まで自分たちで考えることで、数字は単なる報告結果ではなく、行動を決める材料になります。
改善の結果が見えることで次の判断につなげられる
方法を変えたあとは、その結果を採算で確かめます。
作業時間が短くなり、時間当たり採算も改善したなら、その方法を続ける根拠になります。
反対に、作業時間が変わらなければ、別の方法を考える必要があります。
「数字を見る→方法を考える→実行する→結果を見る」という流れを繰り返すことで、前回の結果が次の判断材料になります。
こうして、仕事の経験が経営上の判断経験として積み重なっていきます。
経営者意識には責任だけでなく情報と意思決定権も必要になる
この流れを成立させるには、責任だけでは足りません。
作業時間を改善する責任を持っていても、現在の労働時間や採算が分からなければ、何を変えるべきか判断できません。
数字が見えていても、仕事のやり方を変える権限がなければ、考えた改善策を試せません。
責任に加えて、判断に必要な情報と、改善を実行できる意思決定権がそろうことで、社員は自分たちの判断で結果を変えられるようになります。
【3】JALを中心にアメーバ経営の実際の運用を見る
アメーバ経営は、考え方だけでは実際の運用をイメージしにくいかと思います。
JALの事例を見ると、再建のなかで部門別採算制度を導入し、その後、現場に近い単位まで数字を持たせていった流れが分かります。
JAL再建で導入された部門別採算制度
JALは2010年1月に会社更生手続きの申し立てを行い、その後、事業や組織の立て直しを進めました。
その過程で、経営陣だけで会社を動かすのではなく、現場の社員まで経営に参加する体制づくりが進められました。
そこで経営管理の仕組みとして導入されたのが、アメーバ経営を基礎とする部門別採算制度です。
各組織に経営責任を持たせ、社員が自分たちの仕事を経営の視点から考えられる体制を目指しました。
路線や便に近い単位で採算を把握できるようにした
部門別採算制度の導入後は、全社の収支だけでなく、現場に近い単位まで数字を把握できるようにしました。
航空会社では、一つの便を動かすにも、運航、整備、空港業務など複数の部門が関わります。
JALでは、路線や便、それを支える各組織に近い単位で収益や費用を捉えます。
これによって、どこで収益が生まれ、どこにコストがかかっているのかを、各組織が自分たちの数字として確認しやすくなります。
採算情報の共有で社員の経営参加を促した
JALでは、計画値、予定値、見通し値、実績値などをまとめた「採算表」を使い、部門ごとの経営状況を共有しています。
実績だけでなく、予定や見通しも並べることで、このまま進んだ場合に目標へ届くのかを確認できます。
JALは部門別採算制度を、経営者人財の育成、全員参加、先行管理を支える経営管理システムと位置づけています。
各組織が数字を見ながら、これから何を変えるかまで考えられるようにしているわけです。
アメーバ経営は製造・飲食・医療などにも応用されている
アメーバ経営は、京セラやJALだけで使われているわけではありません。
製造、飲食、情報通信、運輸、医療・介護など、異なる業種でも導入されています。
ただし、業種が変われば仕事の流れや成果の測り方も変わります。
同じ組織単位や採算指標をそのまま持ち込むのではなく、それぞれの業務に合わせた設計が必要です。
JAL再建はアメーバ経営だけでは説明できない
JALは2012年9月に再上場しました。
ただし、その再建を部門別採算制度だけの成果として捉えることはできません。
再建では、債権放棄や公的支援、不採算路線からの撤退、人事・賃金制度の改定、関連会社の再編なども進められました。
部門別採算制度は、その中で現場まで経営管理を行き渡らせる役割を担った施策の一つです。
【4】アメーバ経営のメリット・デメリットと運用上の問題点
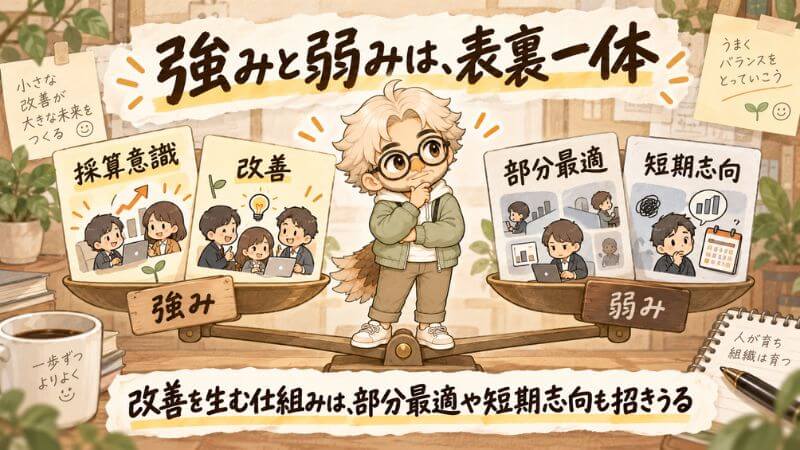
アメーバ経営では、小集団ごとに採算を持たせることで、現場が数字を見ながら改善しやすくなります。
これが、仕組みから期待できるメリットです。
一方で、独立採算を強く意識するほど、自部門の数字を優先しやすくなるという弱点もあります。
こちらは、運用の失敗というより、仕組みそのものに含まれるデメリットです。
さらに、短期の採算だけを評価するなど制度設計が偏ると、数字の達成が目的化したり、品質や人材育成へしわ寄せが出たりします。
ここは、デメリットから派生する「運用上の問題」と分けて考えます。
メリット①|現場の採算意識を高めやすい
アメーバ経営では、全社の売上や利益だけでなく、小集団ごとの採算を見ます。
そのため、自分たちの仕事が売上、経費、労働時間にどう表れるのかを確認しやすくなります。
たとえば、同じ成果をより短い時間で出せれば、時間当たり採算は上がります。
日々の仕事と経営数字を結びつけて考えやすくなることが、最初のメリットです。
メリット②|現場から改善行動を生み出しやすい
採算が見え、現場に一定の裁量があれば、「数字が悪い」で終わらず、どこを変えるかまで考えられます。
売上を増やすのか、経費を減らすのか、作業時間を短くするのか。
自分たちで方法を選び、実行したあとの数字まで確認できます。
改善策を上から与えられるだけでなく、現場自身が試して結果を見る流れをつくりやすくなります。
メリット③|経営者意識を持つ人材を育てやすい
小集団のリーダーは、担当業務だけでなく、売上や経費、労働時間まで含めて組織を運営します。
限られた人員や時間をどう使い、目標をどう達成するかを自分で判断する経験を積めるわけです。
こうした経験は、将来の管理者や経営者を育てる機会にもなります。
「全員参加経営」が目指すのも、全員を同じ役職にすることではありません。
それぞれが自分の仕事を経営数字と結びつけ、結果まで考えて動ける状態です。
実証研究|導入後に採算改善が確認された事例もある
仕組み上のメリットとは別に、実際の企業データから導入後の変化を調べた研究もあります。
佐久間・劉による2026年の研究では、ちよだ鮨へのアメーバ経営導入後、時間当たり採算が改善し、売上増加と経費削減の両面で変化が確認されています。
ただし、対象は一企業で、導入前後を比較した研究です。
そのため、この結果だけで改善のすべてをアメーバ経営の効果としたり、他社でも同じ結果になると一般化したりはできません。
アメーバ経営のメリットを説明する根拠の一つではありますが、「導入すれば採算が改善する」とまで示した研究ではない点には注意が必要です。
デメリット①|強い自律性は短期志向や部分最適にもつながりうる
現場が自分たちで採算を改善できることはメリットですが、その責任が強いほど、自部門の数字を優先する力も働きます。
部分最適: 一つの部門では合理的でも、会社全体では望ましい結果にならない状態です。
たとえば、会社全体には必要な取り組みでも、自部門では費用だけが増えるなら、避ける判断が生まれやすくなります。
短期の採算を重視すれば、人材育成や設備保全、新しい事業への投資のように、費用が先に出る活動も選びにくくなります。
これは社員の姿勢だけで起こる問題ではありません。
小集団ごとに独立採算を持たせる以上、自部門と全社の利益が一致しない場面は残ります。
デメリット②|アメーバ間の利害対立や管理負荷が生まれやすい
複数のアメーバが一つの仕事につながっていると、自部門に有利な判断が別のアメーバの負担になることがあります。
たとえば、前工程が自部門のコストを減らした結果、後工程の作業が増えれば、前工程の採算だけが良くなることもあります。
社内売買では、取引価格によって各アメーバの採算も変わります。
そのため、値決めや業務分担をめぐる調整は避けられません。
さらに、組織を細かく分けるほど、売上、経費、労働時間、社内取引を各単位で集計する管理業務も増えます。
システムで集計を効率化できても、アメーバの分け方や社内価格、評価指標そのものまで自動で決まるわけではありません。
運用上の問題①|数字の達成そのものが目的になる可能性がある
ここからは、独立採算そのものの弱点ではなく、目標や評価制度の設計によって生じる問題です。
たとえば、短期の採算だけを強く評価すれば、社員にとってはその数字を上げることが合理的になります。
すると、本来は会社の目的を達成するための指標だった数字が、「達成すること自体が目的の数字」に変わります。
各アメーバが目標を達成していても、会社全体の成果が良くならない。
その場合は、現場の努力不足より先に、何を目標に置き、何を評価しているのかを確認する必要があります。
運用上の問題②|品質や人材育成など数字に出にくい価値へしわ寄せが生じうる
評価する数字が短期の採算に偏ると、すぐには成果に表れない活動が後回しになりやすくなります。
品質維持、人材育成、顧客との長期的な関係づくりなどは、先に時間や費用がかかることがあります。
短期の採算だけを見れば、それらを減らすほうが有利に見える場合もあります。
達成圧力が強すぎれば、部門間の摩擦や現場の負担も増えます。
ただし、アメーバ経営を導入しただけで、品質低下や倫理上の問題、離職が起こるわけではありません。
独立採算の弱点を、目標設定や評価制度で補えなかったときに起こりやすい問題として分けて考える必要があります。
【5】アメーバ経営の部分最適や短期志向をどう抑えるか
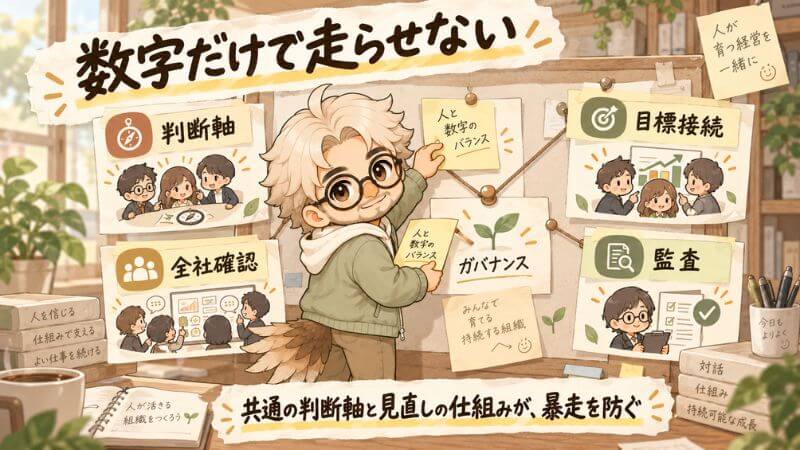
各アメーバが自分たちの採算を追うほど、会社全体にとって必要な判断と食い違う場面も出てきます。
そこで必要になるのが、自律性を残しながら、部門の数字だけで判断しないための仕組みです。
アメーバ経営では、その土台としてフィロソフィが重視されています。
そのうえで本記事では、目標のつなぎ方や評価、監査まで含めた4つの対処を考えます。
※フィロソフィ:自部門の利益だけでなく、顧客や他部門、会社全体にとって妥当かを判断するための共通の考え方です。
フィロソフィで数字だけを追わない判断軸を共有する
アメーバ経営では、各アメーバが自部門の利益だけを追うのではなく、組織全体との調和を図ることが求められます。
その判断の土台になるのが「フィロソフィ」です。
たとえば、自部門には有利でも、顧客や他部門、会社全体には不利益となる判断があるとします。
このとき、自部門の採算だけで結論を出さず、「会社全体にとって妥当か」という基準でも考えます。
フィロソフィは数字を否定するものではありません。
数字だけでは決められないときに、何を優先するかを共有するための考え方です。
提案1|各アメーバの目標を会社全体の目標につなげて考える
自部門の数字だけを見ていると、その目標を達成することが会社全体の成果につながっているのか分からなくなります。
そこで、会社が最終的に目指す成果と、各アメーバが追う数字の関係を明確にします。
本記事では、その関係を見るために一般的な経営管理の考え方であるKGIとKPIを使います。
KGI: 会社が最終的に達成したい成果を示す指標です。
KPI: KGIの達成に向けた途中の成果を測る指標です。
会社のKGIから各アメーバが直接動かせるKPIまでをつなげれば、「なぜこの数字を追うのか」を説明しやすくなります。
なお、KGIやKPIはアメーバ経営固有の用語ではありません。
提案2|全社レポーティングで部分目標と全体成果のズレを確認する
各アメーバがKPIを達成していても、それだけでは十分とは限りません。
たとえば、部門の採算が改善しているのに、会社全体の利益や顧客成果が動いていなければ、部分目標と上位の成果がうまくつながっていない可能性があります。
そのため、各アメーバの数字と全社成果を同じレポートで見ます。
部門の目標達成だけで評価せず、その変化が会社全体にどう表れたかまで確認するためです。
提案3|成果が全体につながらなければ目標や制度自体を見直す
各アメーバが目標を達成しているのに全社成果が改善しないなら、現場の努力不足とは限りません。
そもそもKPIの置き方が適切でない、評価方法が短期の数字に偏っている、アメーバの分け方が業務の実態に合っていないといった制度側の問題も考えられます。
その場合は、現場へさらに達成を求めるより、KPIや評価方法、組織の分け方を見直します。
数字を達成しているのに望む成果が出ないなら、変えるべきなのは数字の追い方そのものかもしれません。
提案4|業績評価とは別の監査・調査で数字に出ない問題を把握する
採算表が良くても、組織の状態まで良いとは限りません。
品質へのしわ寄せ、現場の負荷、部門間の摩擦などは、売上や利益だけでは捉えにくいからです。
そこで、業績評価とは別に、品質や労働負荷などを確認する調査や監査の経路を持ちます。
問題が見つかったときも、個人の行動だけを見るのではなく、その行動を促した目標や評価制度まで確認します。
フィロソフィは、アメーバ経営そのものが持つ全体調和の考え方です。
一方、目標の接続、全社レポーティング、制度の見直し、別系統の監査は、本記事がガバナンス上の対処として提案するものです。
【6】アメーバ経営を自社に導入する前に確認したいこと
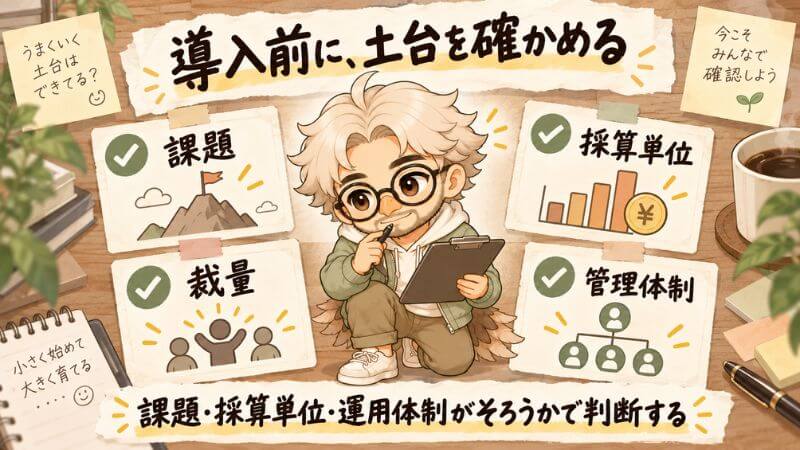
アメーバ経営は、仕組みをそのまま持ち込めば機能するものではありません。
自社で導入するなら、まず「何を解決したいのか」「どこまで採算を分けられるのか」「現場へ責任と裁量を渡せるのか」を確認する必要があります。
アメーバ経営で解決したい課題があるか確認する
最初に考えたいのは、アメーバ経営を導入する理由です。
現場ごとの採算を見えるようにしたいのか、社員の経営参加を広げたいのか、改善を現場から生み出したいのか。
解決したい課題によって、必要な仕組みは変わります。
「アメーバ経営を導入したい」から始めるのではなく、いま抱えている課題に対して、この仕組みが合うのかを見るほうが判断しやすくなります。
小集団ごとに採算を分けられるか確認する
アメーバ経営では、小集団ごとに成果や採算を把握できることが前提になります。
業務を分けても、どの組織が成果を生んだのか分からなければ、採算責任を持たせにくくなります。
また、複数部門の仕事が強く結びついている場合は、細かく分けるほど社内取引や調整が増えることもあります。
組織を小さくできるかではなく、その単位で採算を見ても意味があるかを考える必要があります。
現場への裁量と管理体制を用意できるか確認する
現場へ採算責任を持たせるなら、その数字を変えるための裁量も必要です。
売上や経費、労働時間の情報が見えても、仕事のやり方を変えられなければ、自分たちで改善することはできません。
一方で、裁量を渡すだけでも足りません。
各アメーバの数字を集計して共有し、部分最適が起きていないかを確認しながら、必要に応じて目標や制度を修正できる管理体制も求められます。
| 確認項目 | 導入しやすい状態 | 慎重に検討したい状態 |
|---|---|---|
| 経営課題 | 解決したい課題が明確 | 導入自体が目的になっている |
| 採算単位 | 小集団ごとに成果を分けられる | 業務が強く一体化している |
| 運用体制 | 情報・裁量・管理体制を用意できる | 責任だけが現場へ移る |
アメーバ経営に合うかどうかは、業種や会社規模だけでは決まりません。
自社の課題に合っているか、意味のある採算単位をつくれるか、現場へ責任と裁量を渡したうえで運用を支えられるか。
この3点がそろうかを見ると、導入するかどうかを判断しやすくなります。
まとめ|アメーバ経営は自社に合うかで判断する
アメーバ経営は、小集団ごとに採算を管理し、現場の社員を経営に参加させる仕組みです。
自律的な改善を促しやすい一方で、部分最適や短期志向につながる可能性もあります。
そのため、導入時はメリットだけでなく、自社で採算単位をつくれるか、現場へ情報と裁量を渡せるか、運用を支えられるかまで確認する必要があります。
アメーバ経営を導入すること自体を目的にせず、自社の課題を解決する手段として合っているかで判断することが大切です。
編集後記
アメーバ経営を調べて感じたのは、仕組みの一部だけを見て導入すると、痛い目に遭いかねないということでした。
社員に数字を見せ、自分で考えて動いてもらう仕組みは強力です。
だからこそ、メリットだけでなく、部分最適や短期志向といったデメリット、それを抑える運用体制まで理解しておく必要があります。
思い出したのがビッグモーターの問題です。
もちろん、ビッグモーターはアメーバ経営の導入事例ではない可能性もあります。
ただ、数字や目標を強く追わせる一方で、全体を統制する仕組みが弱ければ、組織が悪い方向へ進むことはあります。
アメーバ経営も、独立採算だけを切り取って導入するのではなく、仕組み全体、メリットとデメリット、フィロソフィや管理体制まで把握してから始める。
そこを外すと、社員を動かす力の強さそのものが裏目に出るかもしれません。
よくある疑問
Q. アメーバ経営とは簡単にいうと何ですか?
会社を小集団に分け、それぞれが自分たちの採算を見ながら経営に参加する仕組みです。
現場に近いところまで数字と責任を下ろす点に特徴があります。
Q. アメーバ経営の主なメリットは何ですか?
現場が自分たちの仕事と採算を結びつけて考えやすくなることです。
数字を見ながら改善方法を考える経験を積めるため、経営者意識を持つ人材の育成にもつながります。
Q. アメーバ経営のデメリットは何ですか?
自部門の数字を優先する部分最適や、短期の採算を重視する短期志向が起こりやすくなることです。
部門間の利害調整や、細かな採算管理による負荷も増えます。
Q. アメーバ経営を導入すると数字偏重になりますか?
導入しただけで数字偏重になるわけではありません。
ただし、短期の採算だけを強く評価すると、品質や人材育成など、すぐには数字に表れない活動が後回しになりやすくなります。
Q. JALはアメーバ経営で再建したのですか?
アメーバ経営だけで再建したとはいえません。
JALでは再建の過程で部門別採算制度が導入されましたが、債権放棄や不採算路線からの撤退、組織や人事制度の見直しなど、複数の改革が進められました。
Q. アメーバ経営はどんな会社にも向いていますか?
すべての会社に同じ形で合うわけではありません。
小集団ごとに採算を把握できるか、現場へ必要な情報と裁量を渡せるか、それを支える管理体制を用意できるかで判断します。
参照・参考サイト
稲盛和夫 オフィシャルサイト・時間当り採算制度とアメーバ経営の始まり(1963年)
https://www.kyocera.co.jp/inamori/archive/episode/episode-15.html
稲盛和夫 オフィシャルサイト・「アメーバ経営が持続的な企業成長をもたらす」
https://www.kyocera.co.jp/inamori/archive/lectures/amoeba.html
JAL企業サイト・部門別採算制度
https://www.jal.com/ja-jp/about/profitability_system/
JAL企業サイト・JALグループ 2012~2016年度 中期経営計画を策定
https://press.jal.co.jp/ja/release/201202/001363.html
JAL企業サイト・定例記者会見(2013年9月18日)
https://www.jal.com/cms/ja/corp_00269.html
J-STAGE(日本会計研究学会)・アメーバ経営は業績を改善するか―アーカイバルデータを用いた導入前後の比較
https://www.jstage.jst.go.jp/article/jaa/2026/27/2026_97/_article/-char/ja
コメント